 Fiscalitatea.ro

Modificari importante in Codul fiscal!
Descarcati GRATUIT
Raportul Special
realizat de specialisti
Raportul Special
realizat de specialisti
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege

Agentia Nationala de Administrare Fiscala a pus recent, in dezbatere publica, Proiectul de ordin pentru modificarea Ordinului nr.1699/2021 pentru aprobarea formularelor de inregistrare fiscala a contribuabililor si a tipurilor de obligatii fiscale care formeaza vectorul fiscal.
Conform Referatului de Aprobare, prin Ordonanta de urgenta a Guvernului nr.119/01.09.2022 au fost aduse modificari si completari Ordonantei de urgenta a Guvernului nr.27/2022 privind masurile aplicabile clientilor finali din piata de energie electrica si gaze naturale in perioada 1 aprilie 2022 - 31 martie 2023, precum si pentru modificarea si completarea unor acte normative din domeniul energiei.
Astfel, potrivit art.15 alin.(1) din Ordonanta de urgenta a Guvernului nr.27/2022, cu modificarile si completarile ulterioare, incepand cu data de 1 septembrie 2022, pe perioada de aplicare a dispozitiilor ordonantei de urgenta, producatorii de energie electrica, entitatile agregate de producere a energiei electrice, traderii, furnizorii care desfasoara activitatea de trading si agregatorii care tranzactioneaza cantitati de energie electrica si/sau gaze naturale pe piata angro platesc o contributie la Fondul de Tranzitie Energetica.
De asemenea, potrivit art.IV alin.(1) din Ordonanta de urgenta a Guvernului nr.119/01.09.2022 pentru modificarea si completarea Ordonantei de urgenta a Guvernului nr.27/2022, persoanele nerezidente care desfasoara tranzactii pe piata de energie din Romania sunt obligate sa calculeze, sa declare si sa plateasca contributia de solidaritate direct sau sa desemneze un reprezentant pentru indeplinirea obligatiilor ce le revin potrivit acestui act normativ.
Avand in vedere cele de mai sus, prin prezentul proiect de ordin se propune modificarea Ordinului presedintelui Agentiei Nationale de Administrare Fiscala nr.1699/2021 pentru aprobarea formularelor de inregistrare fiscala a contribuabililor si a tipurilor de obligatii fiscale care formeaza vectorul fiscal, astfel:
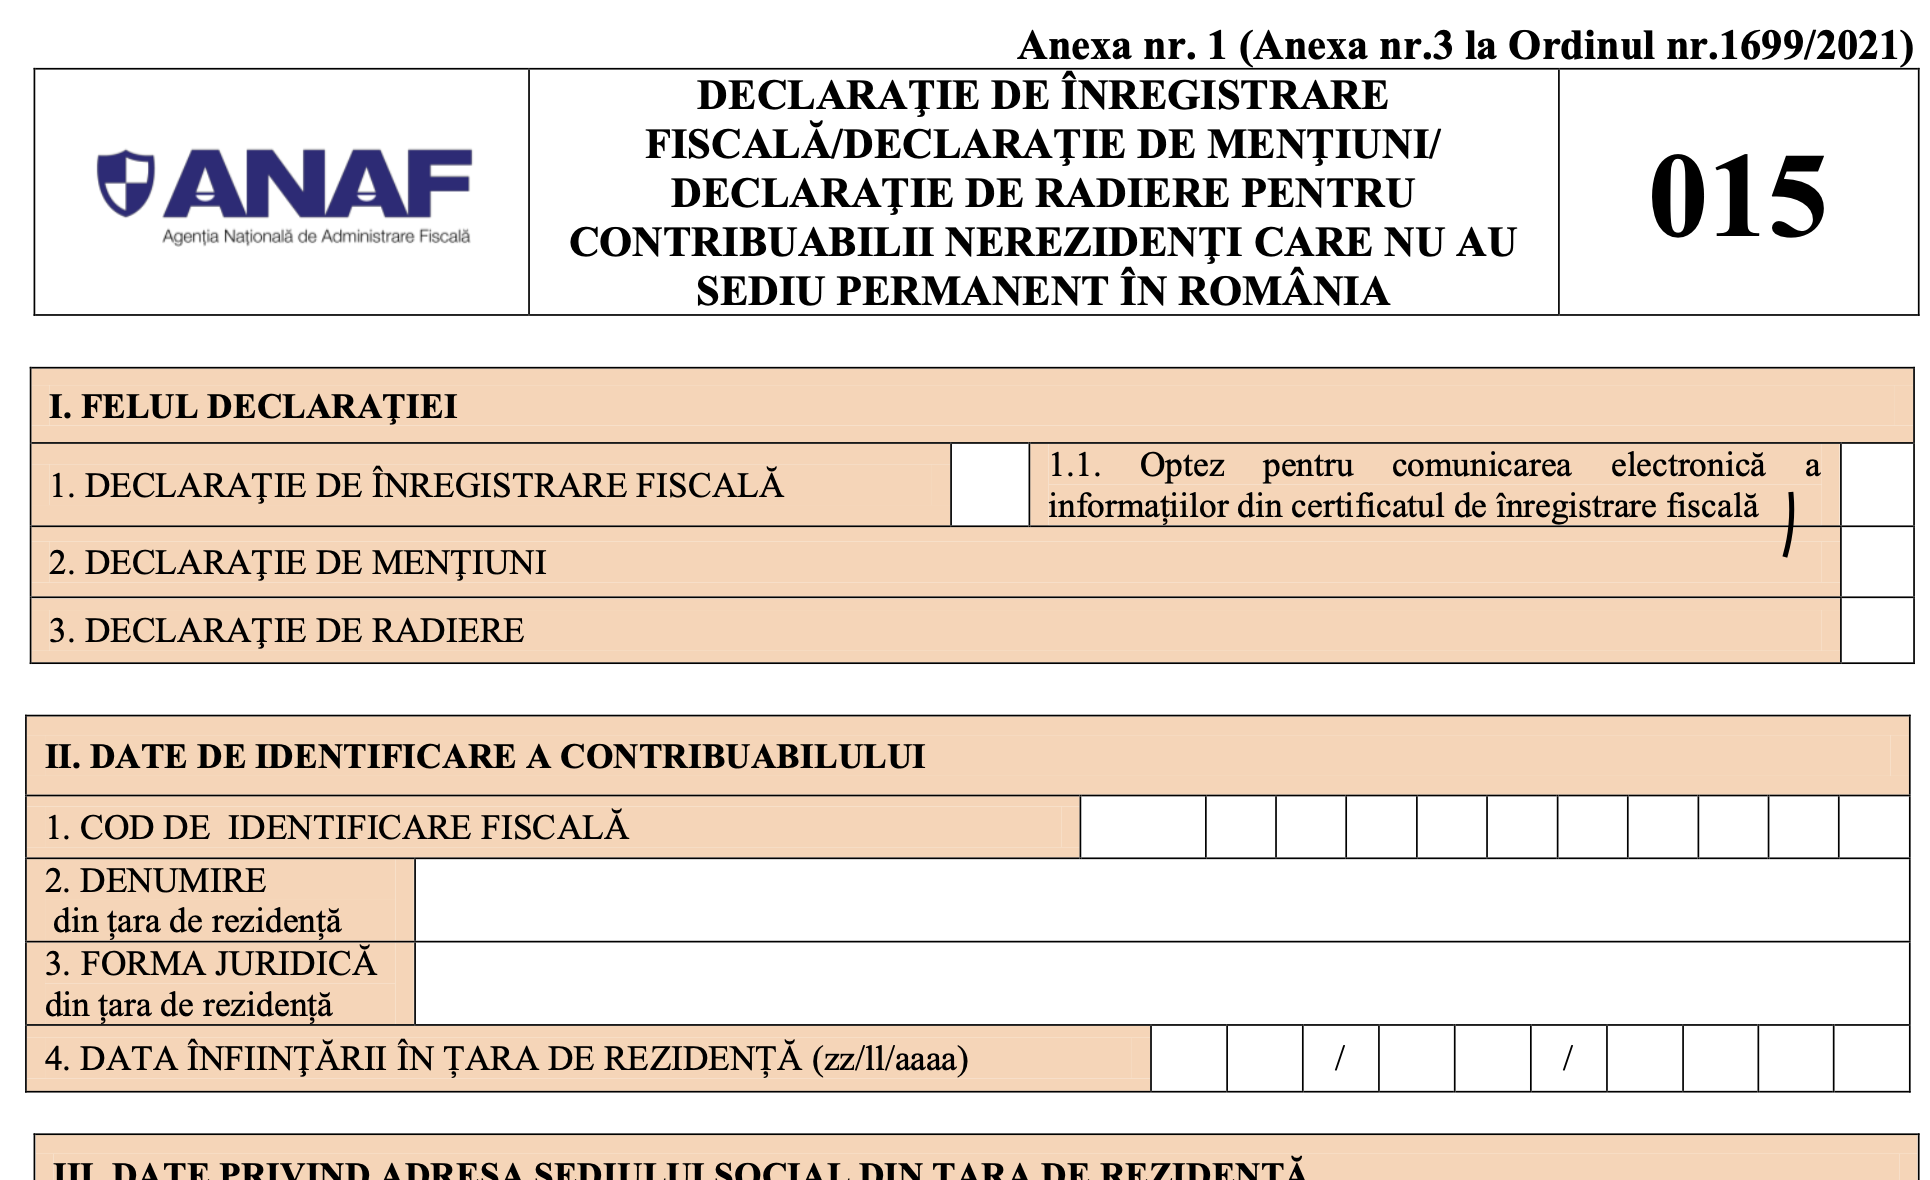
- completarea formularului 015 "Declaratie de inregistrare fiscala/Declaratie de mentiuni/Declaratie de radiere pentru contribuabilii nerezidenti care nu au sediu permanent in Romania", la capitolul ”VI. Alte date despre contribuabil”, prin introducerea rubricii ”contributia la Fondul de Tranzitie Energetica”, care se bifeaza de catre contribuabilii care au obligatia de a plati aceasta contributie potrivit art.15 alin.(1) din Ordonanta de urgenta a Guvernului nr.27/2022, cu modificarile si completarile ulterioare;
- completarea formularului 030 “Declaratie de inregistrare fiscala/Declaratie de mentiuni/Declaratie de radiere pentru persoanele fizice care nu detin cod numeric personal”, la capitolul ”IV. Date privind activitatea desfasurata”, prin introducerea rubricii ”contributia la Fondul de Tranzitie Energetica”, care se bifeaza de catre contribuabilii care au obligatia de a plati aceasta contributie potrivit art.15 alin.(1) din Ordonanta de urgenta a Guvernului nr.27/2022, cu modificarile si completarile ulterioare.
Totodata, in formularul 030 a fost introdusa o noua sectiune “Date privind adresa din Romania unde pot fi examinate evidentele si documentele”.

Cartea Verde a Contabilitatii 2026

Cartea verde a contabilitatii 2026

Manualul Contabilului Incepator - stick USB
Introducerea acestei sectiuni se justifica prin faptul ca exista situatii in care persoanele fizice nerezidente pot avea calitatea de persoana impozabila intrucat desfasoara, de o maniera independenta, activitati economice cu caracter impozabil.
In aceste situatii, persoanele fizice impozabile, nestabilite in Romania, dar stabilite in Uniunea Europeana au dreptul de a se inregistra direct in scopuri de TVA in Romania, in conditiile stabilite de Codul fiscal si potrivit pct.88 alin.(7) lit.a) din Normele metodologice de aplicare a acestuia trebuie sa declare adresa din Romania la care pot fi examinate toate evidentele si documentele privind operatiunile taxabile.
In aceste conditii, este necesara completarea modelului, continutului si a instructiunilor de completare a formularului prin care se solicita inregistrarea in scopuri de TVA de catre aceasta categorie de persoane, respectiv a formularului (030) “Declaratie de inregistrare fiscala/Declaratie de mentiuni/Declaratie de radiere pentru persoanele fizice care nu detin cod numeric personal”, cu rubrici in care sa se furnizeze informatii privind adresa din Romania la care pot fi examinate toate evidentele si documentele ce trebuie pastrate, potrivit legii.
- completarea formularului 700 ”Declaratie pentru inregistrarea/modificarea in mediu electronic a mentiunilor ulterioare inregistrarii fiscale, precum si pentru radierea inregistrarii fiscale”, la capitolul ”IV. Alte date privind contribuabilul”, prin introducerea rubricii ”contributia la Fondul de Tranzitie Energetica” care se bifeaza de catre contribuabilii care au obligatia de a plati aceasta contributie potrivit art.15 alin.(1) din Ordonanta de urgenta a Guvernului nr.27/2022, cu modificarile si completarile ulterioare.
- modificarea instructiunilor de completare ale formularelor 015 "Declaratie de inregistrare fiscala/Declaratie de mentiuni/Declaratie de radiere pentru contribuabilii nerezidenti care nu au sediu permanent in Romania", 030 “Declaratie de inregistrare fiscala/Declaratie de mentiuni/Declaratie de radiere pentru persoanele fizice care nu detin cod numeric personal” si 700 ”Declaratie pentru inregistrarea/modificarea in mediu electronic a mentiunilor ulterioare inregistrarii fiscale, precum si pentru radierea inregistrarii fiscale” conform modificarilor legislative introduse prin Ordonanta de urgenta a Guvernului nr.119/01.09.2022.
Pentru a vedea formularul 015, click AICI»
Pentru a vedea formularul 030, click AICI»Pentru a vedea formularul 700, click AICI»
Raport GRATUIT
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege
Descarca raportul gratuit
Explicatii clare pentru munca ta zilnica.
Articole similare
Noua campanie cu mesaje FALSE in numele fiscului! Ce li se cere contribuabililorArticole similare
Inregistrarea din oficiu se face daca o firma nu se inregistreaza fiscal la timp. OPANAF nr. 2921/2016Vineri, 6 agust 2021, este termenul limita pentru depunerea Formularului 092Contract de mandat. Aspecte importante de care trebuie sa tinem cont!A fost modificata procedura de inregistrare in vederea utilizarii regimurilor speciale UE pentru persoane impozabileORDIN AL ANAF Nr. 7 din 2010Ultimele articole
Chestionar de evaluare a riscului fiscal. Identifica nivelul de risc al companiei inaintea ANAF30 iunie 2026: termenul pentru notificarea sediului secundar desemnat. CE trebuie sa stii ca sa NU platesti sanctiuni de mii de euroAdministrarea asociatiei de proprietari. 5 situatii reale care ii pun in dificultate pe administratori, presedinti si cenzoriANAF confisca bijuterii de aur si aplica amenzi de mii de euro. Afla cum ajunge o firma in vizorul ANAFPunct de lucru secundar, in aceeasi localitate ca sediul social. Ce obligatii fiscale avetiArticole similare
Nou de la ANAF: Acces la dosarul fiscalDin 1 ianuarie au OBLIGATIA modificarii vectorului fiscal toate firmele care nu se mai incadreaza la conditiile de aplicare ale impozitului micro sau cele care plateau impozit specificStudiu de caz: Schimbare VECTOR FISCAL de la impozit pe microintreprindere la impozit pe profitNou de la ANAF: Accesul controlat la dosarul contribuabiluluiPrecizari de baza privind activitatea unei societati care ofera servicii de protectie si pazaUltimele articole
D101 in 2025. Cum sa procedeze firmele care NU au declarat pierderile fiscale in formularTaxa pe stalp. Este OBLIGATORIE modificarea vectorului fiscal pana pe 31 MARTIE 2025?VECTOR FISCAL. Este necesara actualizarea lui pentru contribuabilii OBLIGATI la plata impozitului pe constructiiTaxa pe stalp 2025. Contribuabilii care au aceasta obligatie trebuie sa modifice vectorul fiscalDoua impozite noi, introduse de autoritati. ANAF actualizeaza formularele 010, 013, 700 privind vectorul fiscal


Sfaturi de la experti
Subiectele saptamanii
Va recomandam
Solutii complete de legislatia munciiDepunere declaratiiPortal PFABlogul specialistuluiCertificatul de atestare fiscalaCodul fiscal Stiri juridiceIdei de afaceriInfoinstitutiiLink-uri utile
Codul muncii Legea pensiilorAfaceri profitabile Declaratii fiscaleLegea contabilitatii Monitorul oficialCodul civilCodul penal Legislatie TVA

 RSS Flux RSS 2.0
 Sitemap XML