Nu uitati ca formularul 221 se depune pana la 5 mai!
Persoanele fizice care obtin venituri din activitati agricole pentru care venitul net se determina pe baza de norme de venit au obligatia de a depune declaratia 221 - "Declaratie privind veniturile din activitati agricole impuse pe baza de norme de venit" pana la data de 25 mai 2017.
Veniturile din activitati agricole cuprind veniturile obtinute individual sau intr-o forma de asociere, fara personalitate juridica, din:
a) cultivarea produselor agricole vegetale;
b) exploatarea plantatiilor viticole, pomicole, arbustilor fructiferi si altele asemenea;
c) cresterea si exploatarea animalelor, inclusiv din valorificarea produselor de origine animala, in stare naturala.
In cazul in care activitatea agricola pentru care venitul net se determina pe baza de norme de venit se desfasoara in cadrul unei asocieri fara personalitate juridica, obligatiile declarative revin asocierii si se indeplinesc de catre asociatul care raspunde pentru indeplinirea obligatiilor asociatiei fata de autoritatile publice.
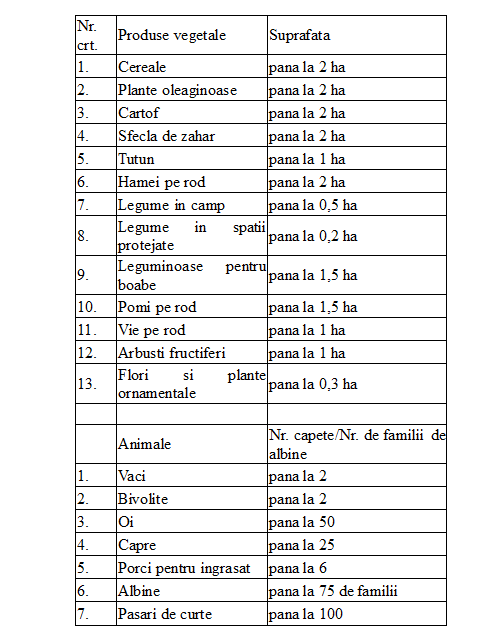
Codul fiscal stabileste urmatoarele limite pentru care veniturile din activitati agricole sunt neimpozabile:
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
Validat de expertul
Portal Codul Fiscal
Inchidere sold 4426 Am preluat o societate care are in balanta sold debitor 4426 suma de 39,08 lei, este un sold mai vechi. Va rog sa imi spuneti cum pot inchide soldul?citeste mai mult - NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
Nu sunt venituri impozabile nici veniturile realizate de persoanele fizice/membrii asocierilor fara personalitate juridica din valorificarea in stare naturala a urmatoarelor:
a) produse culese din flora salbatica, exclusiv masa lemnoasa. In cazul masei lemnoase sunt venituri neimpozabile numai veniturile realizate din exploatarea si valorificarea acesteia in volum de maximum 20 mc/an din padurile pe care contribuabilii le au in proprietate;
b) produse capturate din fauna salbatica, cu exceptia celor realizate din activitatea de pescuit comercial supuse impunerii potrivit prevederilor cap. II - Venituri din activitati independente.
Nu sunt venituri impozabile veniturile obtinute din exploatarea pasunilor si fanetelor naturale.
Venitul dintr-o activitate agricola se stabileste pe baza de norme de venit. Normele de venit se stabilesc pe unitatea de suprafata (ha)/cap de animal/familie de albine pentru categoriile de produse vegetale si animalele pentru care sunt stabilite limitele pentru venituri neimpozabile.
Contribuabilul care desfasoara o activitate agricola pentru care venitul se determina pe baza de norma de venit are obligatia de a depune anual o declaratie la organul fiscal competent (Formular 221), pana la data de 25 mai inclusiv a anului fiscal, pentru anul in curs.
Organul fiscal competent stabileste impozitul anual datorat si emite decizia de impunere.
Plata impozitului anual se efectueaza in doua rate egale, astfel:
a) 50% din impozit pana la data de 25 octombrie inclusiv;
b) 50% din impozit pana la data de 15 decembrie inclusiv.
Urmatoarele venituri se supun impunerii potrivit prevederilor cap. II - Venituri din activitati independente:
- veniturile din silvicultura si piscicultura. Pentru veniturile din silvicultura calificate drept venituri din alte surse se aplica prevederile specifice acestor venituri.
- veniturile obtinute din valorificarea produselor agricole vegetale, produselor obtinute din exploatarea plantatiilor viticole, pomicole, arbustilor fructiferi si altele asemenea si produselor de origine animala in alta modalitate decat in stare naturala.
- veniturile din activitati agricole pentru care nu exista obligatia stabilirii normelor de venit.
Pentru aceste venituri NU se depune formularul 221.
Sfaturi de la Experti - Intrebari si Raspunsuri
Penalizari de infestare sau de proteina si diferente pret grau livrat. Regim TVA
Intrebare: Am facturat conform contractului incheiat, in luna octombrie, o cantitate de grau panificatie (toata cantitatea) cu taxare inversa, cu livrare partiala in luna octombrie si diferenta de cantitate in luna noiembrie.
Dupa livrarea din luna noiembrie, au aparut diferente de calitate si partenerul ne cere sa facturam reglare din punct de vedere calitativ (penalizare infestare, penalizare proteina, diferenta pret grau panificatie vs grau furaj).
Este corect sa facturam strict pe pozitii (penalizare...
vezi AICI raspunsul specialistilor << Comercializare produse din tabla supuse mecanismului CBAM
Intrebare: Tratamentul contabil si fiscal al costurilor CBAM in perioada 2026-2027 Societatea noastra importa si comercializeaza produse din tabla supuse mecanismului CBAM. Dorim sa reflectam aceste costuri in pretul de vanzare catre clienti si sa stabilim tratamentul contabil si fiscal corect. In acest sens, va rugam sa ne clarificati urmatoarele aspecte: 1. Includerea costului CBAM estimat in costul marfurilor
Intentionam sa includem costul CBAM estimat in valoarea de intrare a marfurilor, la intocmirea...
vezi AICI raspunsul specialistilor << Alternative privind inregistrarea TVA vanzari intracomunitare de bunuri la distanta
Intrebare: Societatea noastra este neplatitoare de TVA cu o cifra de afaceri care sigur va ramane sub 395.000 lei pana la sfarsitul anului, are ca obiect de activitate comert on line si vinde in tari precum Bulgaria, Grecia sau Ungaria. Cel mai probabil in noiembrie va depasi plafonul de 10.000 euro livrari in state UE. Trebuie sa inregistram societatea in OSS sau putem obtine un regim special de scutire (ma refer la codul EX)? Care sunt pasii pentru a obtine acest cod si ce obligatii declarative avem...
vezi AICI raspunsul specialistilor << Achizitie cutie de bagaje auto
Intrebare: O societate a achizitionat un autoturism cu utilizare mixta. In luna urmatoare a achizitionat o cutie de bagaj in valoare de 4950 fara TVA, pentru acest autoturism. Avand in vedere ca TVA are deductibilitate 50 %, cum se inregistreaza cutia de bagaj, ca obiect de inventar sau ca mijloc fix? Cum se inregistreaza in SAGA cheltuiala nedeductibila pentru cutia de bagaj?
vezi AICI raspunsul specialistilor << 
 Fiscalitatea.ro





 RSS Flux RSS 2.0
 Sitemap XML

