
 Fiscalitatea.ro
Cuprins
Inventarierea: dosarul trebuie sa existe si sa fie completMinus imputabil sau neimputabil: doua tratamente fiscale diferiteMarfuri depreciate sau greu vandabileCe probe se cer la un control fiscalProblemele nu apar doar la inventarErori frecvente pe care inspectorii le observaCum te pregatesti inainte de un control
Orice firma care tine stocuri se intalneste, mai devreme sau mai tarziu, cu o diferenta intre ce arata contabilitatea si ce gaseste comisia de inventariere pe raft. Problema reala nu apare cand se constata lipsa, ci mai tarziu, cand trebuie demonstrat unui inspector ca lipsa este reala si justificata, nu o simpla „stergere“ contabila.
La un control fiscal, inspectorii nu se uita doar la cifrele din balanta. Se uita si la dovezile din spatele lor: cine a numarat marfa, cand, cu ce rezultat si ce s-a intamplat cu diferentele. Un minus de inventar sustinut cu documente poate fi explicat la control. Cel sters din contabilitate fara acte ajunge, de cele mai multe ori, o obligatie de plata.
In acest articol vom prezenta situatiile care creeaza cele mai multe discutii la control si probele pe care merita sa le aduni din timp.
Un dosar care rezista la control contine, in general:
Daca lipsa este imputata unui gestionar, iar acesta o acopera din patrimoniul propriu, suma recuperata nu reprezinta plata unei livrari de bunuri sau a unei prestari de servicii. Prin urmare, recuperarea nu intra in sfera TVA si nu se colecteaza taxa.
Daca lipsa este neimputabila, regimul este mai sever. La impozitul pe profit, cheltuielile cu bunurile de natura stocurilor constatate lipsa din gestiune si neimputabile sunt nedeductibile, cu exceptiile din art. 25 alin. (4) lit. c) din Codul fiscal: bunuri asigurate, bunuri degradate calitativ cu dovada distrugerii, bunuri distruse prin forta majora in conditiile normelor, anumite produse cu termen depasit.
La TVA, regula este ajustarea taxei deduse, conform art. 304 din Codul fiscal, cu o exceptie esentiala: taxa nu se ajusteaza pentru bunurile distruse, pierdute sau furate, daca situatia este demonstrata corespunzator, iar sarcina probei revine firmei.



Rezulta o capcana pe care multi o descopera abia la control. La TVA, dovada pierderii poate salva deducerea. La impozitul pe profit, aceleasi documente nu fac automat cheltuiala deductibila, daca lipsa nu se incadreaza intr-o exceptie.
Pe langa documentele de inventariere, merita pastrate, dupa caz:
Lucrarea Gestiunea stocurilor. Abordare practica pentru contabili trateaza aceste operatiuni cu exemple de inregistrari contabile si cu corelari intre reglementarile contabile si cele fiscale, de la documentele de evidenta si metodele de determinare a costului pana la evaluare, depreciere si TVA.
1. Compensari facute fara conditii. Plusurile si minusurile pot fi compensate doar in anumite situatii, iar compensarea trebuie documentata separat.
2. Stoc scriptic diferit de stocul din softul de gestiune. Diferentele trebuie reconciliate inainte de control, nu explicate pe loc.
3. Minusuri trecute pe cheltuieli fara analiza. Scoaterea „in bloc“, fara raport de cauze, este scenariul pe care inspectorii il contesta cel mai des.
4. Metoda de evaluare a iesirilor. Ea poate influenta valoarea de la care se calculeaza ajustarile, deci verifica-o inainte de a inchide inventarul.
5. Inventare facute doar la sfarsit de an. Daca lipsurile apar constant, lipsa inventarelor intermediare ridica intrebari.
6. Inventarul pentru situatiile interimare. Firmele care distribuie dividende trimestriale au nevoie de situatii financiare interimare, deci si de un inventar care sa le sprijine.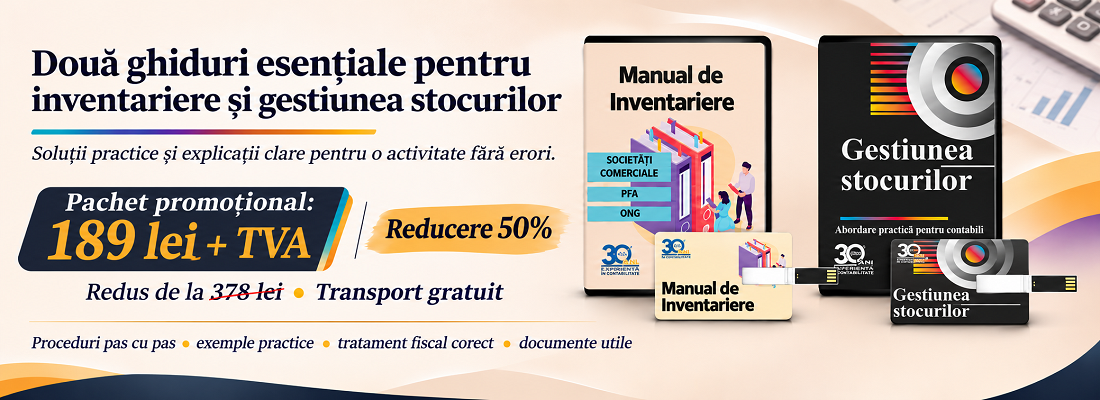
La un control fiscal este important sa ai explicatii clare, solide si reale cu privire la tot procesul de inventariere si sa ai un dosar complet, bine documentat. Iata cativa pasi pe care sa-i ai in vedere:
Tocmai pentru ca cele doua se influenteaza reciproc, Gestiunea stocurilor. Abordare practica pentru contabili si Manualul de Inventariere. Societati Comerciale. PFA. ONG functioneaza cel mai bine impreuna: prima te ajuta sa eviti diferentele, iar a doua sa le documentezi si sa le explici atunci cand apar.
Un contabil care are la indemana ambele proceduri si modele de documente nu mai improvizeaza in ultimul moment si ajunge la control cu un dosar in care fiecare diferenta are o explicatie.
Comanda AICI lucrarile aflate la OFERTA SPECIALA
Sursa foto: Vecteezy.com
La un control fiscal, inspectorii nu se uita doar la cifrele din balanta. Se uita si la dovezile din spatele lor: cine a numarat marfa, cand, cu ce rezultat si ce s-a intamplat cu diferentele. Un minus de inventar sustinut cu documente poate fi explicat la control. Cel sters din contabilitate fara acte ajunge, de cele mai multe ori, o obligatie de plata.
In acest articol vom prezenta situatiile care creeaza cele mai multe discutii la control si probele pe care merita sa le aduni din timp.
Inventarierea: dosarul trebuie sa existe si sa fie complet
Inventarierea nu este o formalitate de sfarsit de an. Se face, de regula, la incheierea exercitiului financiar, dar si ori de cate ori exista indicii ca sunt lipsuri sau plusuri in gestiune, la predarea-primirea unei gestiuni sau dupa calamitati ori cazuri de forta majora. Lipsa unui dosar complet poate fi sanctionata.Un dosar care rezista la control contine, in general:
- decizia administratorului privind inventarierea si componenta comisiei;
- listele de inventariere;
- procesul-verbal al comisiei, cu diferentele constatate;
- raportul comisiei privind cauzele lipsurilor;
- explicatiile scrise ale gestionarului. Potrivit normelor de inventariere, comisia trebuie sa ceara explicatii scrise de la cei responsabili cu gestionarea bunurilor, cand constata plusuri, lipsuri sau deprecieri.
Minus imputabil sau neimputabil: doua tratamente fiscale diferite
Nu orice lipsa inseamna automat vinovat si prejudiciu imputabil. Distinctia conteaza fiscal.Daca lipsa este imputata unui gestionar, iar acesta o acopera din patrimoniul propriu, suma recuperata nu reprezinta plata unei livrari de bunuri sau a unei prestari de servicii. Prin urmare, recuperarea nu intra in sfera TVA si nu se colecteaza taxa.
Daca lipsa este neimputabila, regimul este mai sever. La impozitul pe profit, cheltuielile cu bunurile de natura stocurilor constatate lipsa din gestiune si neimputabile sunt nedeductibile, cu exceptiile din art. 25 alin. (4) lit. c) din Codul fiscal: bunuri asigurate, bunuri degradate calitativ cu dovada distrugerii, bunuri distruse prin forta majora in conditiile normelor, anumite produse cu termen depasit.
La TVA, regula este ajustarea taxei deduse, conform art. 304 din Codul fiscal, cu o exceptie esentiala: taxa nu se ajusteaza pentru bunurile distruse, pierdute sau furate, daca situatia este demonstrata corespunzator, iar sarcina probei revine firmei.
Declaratia Unica 2026 Impozit pe venit Contributii CAS si CASS
Organizarea de evenimente - Ghid practic pentru taxe impozite si contabilitate
Cartea Verde a impozitului pe profit
- NOUTATI din Codul FiscalValidat de expertulDecontarea utilitatilor si reparatiilor. Sediu social 1. SRL cu sediul social in locuinta asociatului unic in baza contractului de comodat care prevede decontarea costului cu utilitatile si a reparatiilor. Locuinta are instalata...citeste mai mult
Portal Codul Fiscal - NOUTATI din Codul FiscalValidat de expertulTeambuilding pentru salariati si membrii familiilor acestora. Deductibilitatea cheltuielilor si tratamentul avantajelor in natura In intervalul 28 noiembrie - 1 decembrie, societatea organizeaza un teambuilding intr-o capitala europeana. Participantii la eveniment sunt salariati precum si membri ai familiilor...citeste mai mult
Portal Codul Fiscal - NOUTATI din Codul FiscalValidat de expertulDeductibilitate cheltuieli studiu de piata Va multumesc pentru raspuns. Dar in cazul in care in urma serviciilor achizitionate au inceput sa se obtina venituri in anul urmator printr-un nou client, pot fi considerate...citeste mai mult
Portal Codul Fiscal - NOUTATI din Codul FiscalValidat de expertulImpozit nerezidenti. Plati in Germania si Polonia Va rog sa ma lamuriti in urmatoarea situatie la completarea D100. Avem 2 furnizori din UE - care ne factureaza lunar servicii de marketing, traducere (Polonia) si altul din...citeste mai mult
Portal Codul Fiscal - NOUTATI din Codul FiscalValidat de expertulTratamentul contabil al costurilor intercompany de cercetare-dezvoltare facturate in functie de volumul vanzarilor Ma refer aici la art 6 cazul 2 din anexa 1 a OMFP102/2016, in cazul in care clientul final din Ungaria nu detine cod de TVA in Polonia.citeste mai mult
Portal Codul Fiscal
Rezulta o capcana pe care multi o descopera abia la control. La TVA, dovada pierderii poate salva deducerea. La impozitul pe profit, aceleasi documente nu fac automat cheltuiala deductibila, daca lipsa nu se incadreaza intr-o exceptie.
Marfuri depreciate sau greu vandabile
Stocurile fara miscare ridica alt tip de intrebari. Ajustarile pentru depreciere se inregistreaza contabil, dar fiscal nu sunt deductibile, pentru ca ajustarile pentru deprecierea stocurilor nu apar printre cele enumerate la art. 26 din Codul fiscal. In schimb, venitul inregistrat la anularea ajustarii, cand este cazul, este neimpozabil, fiind aferent unei cheltuieli pentru care nu s-a acordat anterior deducere. Daca marfa deteriorata este scoasa din gestiune, intra in discutie exceptia privind distrugerea dovedita, cu documentele aferente.Ce probe se cer la un control fiscal
Legea nu enumera exhaustiv documentele. Formula folosita este „demonstrate sau confirmate in mod corespunzator“, iar organul fiscal apreciaza ansamblul probelor. Dosarul trebuie sa arate cumulativ patru lucruri: ca pierderea exista, in ce imprejurari s-a produs, ca scoaterea din gestiune a fost justificata si ce tratament fiscal s-a aplicat.Pe langa documentele de inventariere, merita pastrate, dupa caz:
- raportul de investigatie interna si nota de constatare;
- documentele privind verificarea sistemelor de securitate;
- inregistrarile video, daca exista supraveghere;
- rapoartele IT din sistemele de tip POS;
- rapoartele privind diferentele dintre stocul scriptic si cel faptic;
- istoricul inventarelor anterioare, pentru a arata daca lipsurile sunt un accident sau un tipar;
- o analiza fiscala scrisa, care arata ca tratamentul ales nu a fost arbitrar.
Problemele nu apar doar la inventar
Majoritatea diferentelor se nasc in timpul anului: la receptie, la stabilirea costului, la transferuri, la retururi, la depreciere sau la scoaterea din gestiune. De aceea, un inventar curat incepe cu o evidenta corecta a stocurilor pe parcursul anului.Lucrarea Gestiunea stocurilor. Abordare practica pentru contabili trateaza aceste operatiuni cu exemple de inregistrari contabile si cu corelari intre reglementarile contabile si cele fiscale, de la documentele de evidenta si metodele de determinare a costului pana la evaluare, depreciere si TVA.
Erori frecvente pe care inspectorii le observa
Iata care sunt erorile care apar cel mai des in dosarele de inventariere.1. Compensari facute fara conditii. Plusurile si minusurile pot fi compensate doar in anumite situatii, iar compensarea trebuie documentata separat.
2. Stoc scriptic diferit de stocul din softul de gestiune. Diferentele trebuie reconciliate inainte de control, nu explicate pe loc.
3. Minusuri trecute pe cheltuieli fara analiza. Scoaterea „in bloc“, fara raport de cauze, este scenariul pe care inspectorii il contesta cel mai des.
4. Metoda de evaluare a iesirilor. Ea poate influenta valoarea de la care se calculeaza ajustarile, deci verifica-o inainte de a inchide inventarul.
5. Inventare facute doar la sfarsit de an. Daca lipsurile apar constant, lipsa inventarelor intermediare ridica intrebari.
6. Inventarul pentru situatiile interimare. Firmele care distribuie dividende trimestriale au nevoie de situatii financiare interimare, deci si de un inventar care sa le sprijine.
Cum te pregatesti inainte de un control
La un control fiscal este important sa ai explicatii clare, solide si reale cu privire la tot procesul de inventariere si sa ai un dosar complet, bine documentat. Iata cativa pasi pe care sa-i ai in vedere:
- Verifica daca dosarul de inventariere din ultimii ani este complet: decizie, liste, procese-verbale, rapoarte de cauze.
- Fa o reconciliere intre stocul din contabilitate si cel din softul de gestiune.
- Pentru fiecare minus semnificativ, tine un dosar cu cauza si dovezile.
- Stabileste clar ce este imputabil si ce nu, cu decizie scrisa a administratorului.
- Pregateste explicatiile privind tratamentul TVA si al impozitului pe profit.
- Daca ai stocuri la terti, cere periodic confirmari scrise ale soldurilor.
Tocmai pentru ca cele doua se influenteaza reciproc, Gestiunea stocurilor. Abordare practica pentru contabili si Manualul de Inventariere. Societati Comerciale. PFA. ONG functioneaza cel mai bine impreuna: prima te ajuta sa eviti diferentele, iar a doua sa le documentezi si sa le explici atunci cand apar.
Un contabil care are la indemana ambele proceduri si modele de documente nu mai improvizeaza in ultimul moment si ajunge la control cu un dosar in care fiecare diferenta are o explicatie.
Comanda AICI lucrarile aflate la OFERTA SPECIALA
Sursa foto: Vecteezy.com


 RSS Flux RSS 2.0
 Sitemap XML

