Salon de estetica controlat de Antifrauda. Nereguli fiscale descoperite pornind de la analize de risc
Inspectorii ANAF au descoperit depuneri de numerar ascunse drept imprumuturi, cheltuieli personale deduse si TVA dedusa nelegal pentru doua masini in leasing de peste 335.000 de euro.
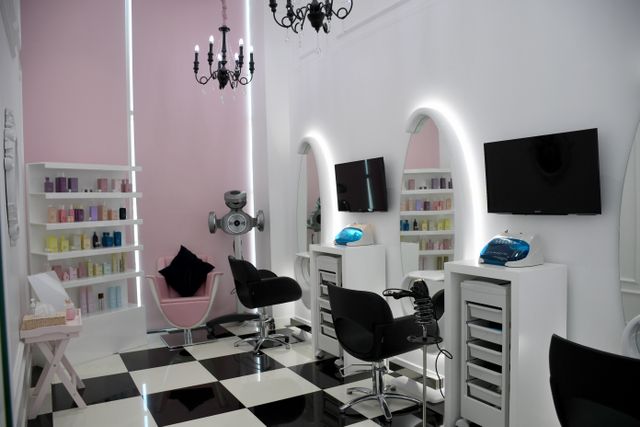
Inspectorii Directiei Generale Antifrauda Fiscala din cadrul ANAF au controlat un salon de servicii estetice din Bucuresti si au gasit mai multe nereguli fiscale. Controlul a pornit de la analize de risc. In evaluare au intrat si informatii din spatiul public despre activitatea firmei.
De unde a pornit controlul si ce nereguli au fost gasite
Reprezentantul societatii promova pe retelele de socializare servicii cu tarife de pana la 2.000 de euro. Inspectorii au comparat aceste informatii cu datele fiscale aflate la dispozitia ANAF.
Principalele constatari ale inspectorilor sunt:
1. Incasari trecute drept imprumuturi. Firma a inregistrat depuneri de numerar ca „creditari”. Verificarile au aratat ca sumele proveneau din incasari pentru servicii prestate. Ele nu erau imprumuturi acordate societatii de asociati sau administratori.
2. Cheltuieli in interes personal. Societatea a inregistrat cheltuieli fara legatura cu activitatea economica. Ele nu indeplineau conditiile legale pentru deducerea fiscala.
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
Validat de expertul
Portal Codul Fiscal
Constituire provizion clienti incerti O factura neincasata in valoare de 1000000 lei (inclusiv TVA), cu scadenta peste 270 zile. Se poate constitui provizion pentru toata suma de 1000000 lei, din care deductibila 30% =...citeste mai mult - NOUTATI din Codul Fiscal
Au fost inregistrate cheltuieli si a fost dedusa nelegal TVA pentru utilizarea si achizitia in leasing a doua autoturisme, cu o valoare totala de peste 335.000 de euro. Cheltuielile includeau si utilizarea masinilor in interes personal, fara respectarea conditiilor din legislatia fiscala.
4. Incasari inregistrate cu intarziere. Sumele primite pentru serviciile prestate au fost pastrate in contabilitate ca avansuri. Din acest motiv, TVA aferenta a fost colectata cu intarziere.
Ce sanctiuni s-au acordat
In urma controlului au fost stabilite obligatii fiscale suplimentare de peste 537.000 de lei. Administratorul a achitat la bugetul de stat suma totala de 905.212 lei. Aceasta acopera prejudiciul constatat, majorarea de 15%, dobanzile si penalitatile.
Administratorul a platit integral prejudiciul, majorarea de 15%, dobanzile si penalitatile, in conformitate cu art. 10 din Legea nr. 241/2005 pentru prevenirea si combaterea evaziunii fiscale. El a beneficiat astfel de clauza de nepedepsire prevazuta de lege. Nu se mai impune sesizarea organelor de urmarire penala.
IMPORTANT DE STIUT! Directia Generala Antifrauda Fiscala continua monitorizarea si verificarea contribuabililor cu risc fiscal. Prioritare sunt domeniile in care sunt identificate:
- forme de diminuare a bazei impozabile;
- necolectarea sau deducerea nelegala a TVA;
- neevidentierea sau evidentierea necorespunzatoare a veniturilor din activitati economice.
Identifica riscul fiscal al companiei tale!!!
Completeaza ACUM Chestionarul - Evaluare risc fiscal . Acesta este un instrument profesional creat de specialistii Rentrop & Straton pentru a replica exact logica de analiza utilizata de ANAF. Nu este un test generic de „bune practici fiscale". Este un chestionar calibrat pe criteriile reale urmarite de autoritatea fiscala in sistemele sale automate. Click AICI>>>
Sursa foto: Pexels.com
Sfaturi de la Experti - Intrebari si Raspunsuri
Achizitie si revanzare cladire si teren
Intrebare: O societate A platitoare de TVA si impozit pe profit a cumparat un imobil in anul 2023 (cladire + teren) cu pretul de 500.000 lei de la o persoana fizica. In contabilitate cladirea s-a inregistrat la pretul de 250.000 lei, iar terenul la 250.000 lei, aceste valori s-au stabilit de administrator, raportandu-se la valorile de piata din momentul respectiv. Acum societatea A vrea sa vanda societatii B imobilul. Societatea A si societatea B sunt platitoare de TVA si impozit pe profit. Societatea A si...
vezi AICI raspunsul specialistilor << Comert cu autoturisme second hand
Intrebare: Cum se completeaza D300 in cazul societatilor care fac comert cu autoturisme SH? Achizitia autoturismului din alt stat membru cu regim special de marja se declara doar la rd 29? Facturile aferente de transport si taxa licitatie care sunt furnizate de acelasi prestator dar din tara diferita decat autoturismul, plata se face cumulat intr-un singur cont, se declara in d390 la s si in d300 la rd 1/7.1 si 22/22.1 iar pentru ca acest tva nu este deductibil la randul 31 nu voi lua in considerare acest...
vezi AICI raspunsul specialistilor << Inchiriere cu stimulente
Intrebare: Societatea este proprietarul unor cladiri de birouri care sunt inchiriate diversilor clienti.
Va rog sa ne ajutati cu o opinie privind abordarea contabila si fiscala a incentive-urilor de natura amenajarii spatiului inchiriat, acordate unui chirias la prelungirea contractului de inchiriere. In contract se mentioneaza urmatoarele: "Chiriasul poate utiliza Noua Contributie a Proprietarului oricand pe durata Noului Termen, cu conditia ca aceste viitoare Lucrari ale Chiriasului sa faca parte din...
vezi AICI raspunsul specialistilor <<  Fiscalitatea.ro






 RSS Flux RSS 2.0
 Sitemap XML