Atentie la imprumuturile firme-asociati! Ce probleme fiscale si riscuri majore pot aparea!
In foarte multe firme din Romania, relatia financiara dintre asociat si societate a functionat ani la rand dupa reguli „nescrise”: asociatul mai crediteaza firma cand apare o problema de cash-flow, firma mai acorda un avans sau un imprumut temporar, dividendele se lasa in companie „pentru dezvoltare”, se fac compensari, retrageri, restituiri si conversii fara o analiza fiscala serioasa.
Dar ca lucrurile s-au schimbat radical.
Noile reguli introduse prin Legea nr. 239/2025 transforma imprumuturile dintre asociati si societati intr-o zona cu risc fiscal major, iar
sanctiunile pot ajunge pana la 300.000 lei.
Ce s-a schimbat concret?
Legislatia noua introduce restrictii importante privind:
- acordarea de imprumuturi catre asociati;
- restituirea sumelor creditate de asociati;
- distribuirea dividendelor;
- protejarea activului net al societatii;
- relatiile financiare dintre persoane afiliate.
Mai grav este ca multe practici considerate pana acum „normale” pot genera:
- raspundere solidara;
- reconsiderari fiscale;
- amenzi foarte mari;
- probleme in cazul controalelor ANAF.
...Click aici pentru explicatii detaliate >> Cele mai frecvente situatii care pot crea probleme
Iata care sunt cele mai frecvente situatii care pot crea probleme:
1. Asociatul imprumuta firma Pare o operatiune simpla. In realitate, trebuie analizate:
- contractul de creditare;
- dobanda aplicata;
- deductibilitatea cheltuielilor;
- modalitatea de restituire;
- plata prin banca;
- implicatiile fiscale pentru persoana fizica si societate.
Multi antreprenori folosesc modele de contract incomplete sau stabilesc dobanzi fara fundament economic, ceea ce poate ridica semne de intrebare la control.
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
Validat de expertul
Portal Codul Fiscal
Neplatitor TVA. Dropshipping Revin cu o a doua solicitare de clarificare a raspunsurilor primite la consultatia initiala. Va multumesc pentru completarile anterioare. As avea nevoie de cateva precizari...citeste mai mult - NOUTATI din Codul Fiscal
Validat de expertul
Portal Codul Fiscal
Determinare cost de productie energie Va rog sa ma ajutati cu o clarificare privind utilizarea contului 711 - Venituri aferente costurilor stocurilor de produse, in cazul societatilor care produc energie electrica din...citeste mai mult
Aici riscurile devin si mai mari. In anumite situatii, imprumuturile acordate asociatilor pot fi considerate distribuiri mascate de
dividende sau operatiuni interzise de lege.
Consecintele pot include:
- recalculari de taxe;
- impozite suplimentare;
- accesorii;
- amenzi semnificative.
3. Dividendele interimare si activul net Noua legislatie muta accentul de pe simpla existenta a profitului pe sanatatea financiara reala a firmei.
Cu alte cuvinte, faptul ca exista profit nu mai inseamna automat ca pot fi distribuite dividende.
Daca activul net este sub limita legala, exista restrictii privind distribuirea dividendelor, restituirea imprumuturilor catre asociati si anumite operatiuni financiare.
Afla mai multe detalii AICI>>> Problema reala: multi afla regulile abia dupa control
Cele mai multe probleme apar pentru ca antreprenorii si chiar multi contabili trateaza aceste operatiuni „din obisnuinta”.
Dar ANAF verifica din ce in ce mai atent:
- fluxurile financiare dintre firma si asociat;
- justificarea economica;
- documentatia;
- tratamentul fiscal;
- corelarea cu situatiile financiare si activul net.
Iar odata cu digitalizarea si schimbul automat de informatii, aceste operatiuni devin mult mai usor de urmarit.
Lucrarea care explica exact ce ai voie si ce NU ai voie sa faci
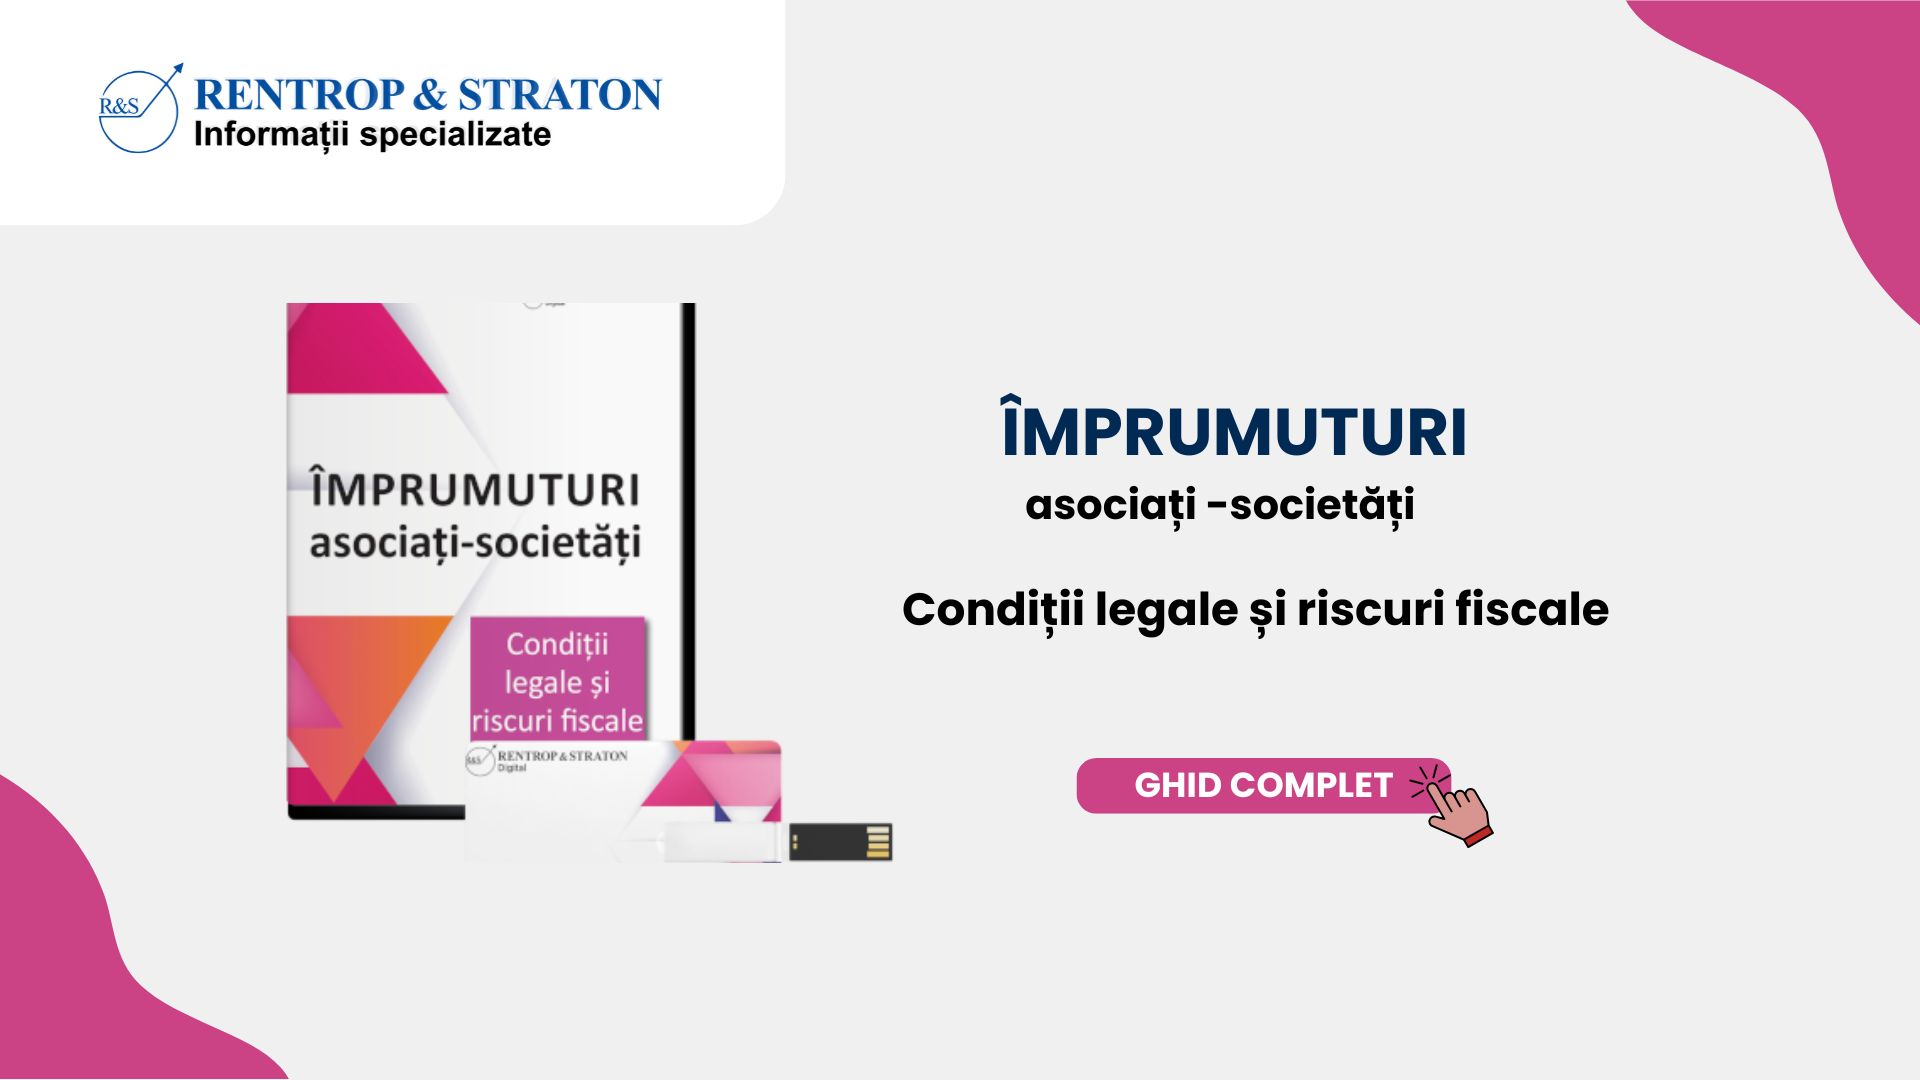
Pentru antreprenori, contabili si consultanti fiscali, ghidul
„Imprumuturi asociati-societati. Conditii legale si riscuri fiscale” explica pas cu pas:
- noile reguli introduse de Legea 239/2025;
- conditiile legale pentru creditarea firmei;
- limitele si restrictiile aplicabile;
- tratamentul fiscal si contabil;
- riscurile reale de sanctionare;
- studii de caz practice;
- exemple concrete intalnite in activitatea firmelor.
Lucrarea include si SPETE extrem de utile precum:
- compensarea dividendelor cu imprumutul asociatului;
- conversia imprumutului in capital social;
- dobanzi si deductibilitate;
- imprumuturi intre firme afiliate;
- restituirea creditarilor in contextul activului net negativ.
Cine ar trebui sa citeasca acest ghid?
- antreprenori;
- administratori de firme;
- contabili;
- experti contabili;
- consultanti fiscali;
- directori financiari;
- persoane care folosesc frecvent creditarea firmei.
Astazi, un simplu „imprumut intre asociat si firma” poate genera implicatii fiscale si juridice importante.
Iar diferenta dintre o operatiune perfect legala si o problema serioasa la control sta, de multe ori, in cateva detalii aparent minore.
De aceea, este esential sa intelegi exact:
- ce permite legea;
- ce restrictii exista;
- ce documente trebuie intocmite;
- ce riscuri fiscale trebuie evitate.
Afla toate detaliile aici >>>
Imprumuturi asociati-societati. Conditii legale si riscuri fiscale
Sfaturi de la Experti - Intrebari si Raspunsuri
Penalizari de infestare sau de proteina si diferente pret grau livrat. Regim TVA
Intrebare: Am facturat conform contractului incheiat, in luna octombrie, o cantitate de grau panificatie (toata cantitatea) cu taxare inversa, cu livrare partiala in luna octombrie si diferenta de cantitate in luna noiembrie.
Dupa livrarea din luna noiembrie, au aparut diferente de calitate si partenerul ne cere sa facturam reglare din punct de vedere calitativ (penalizare infestare, penalizare proteina, diferenta pret grau panificatie vs grau furaj).
Este corect sa facturam strict pe pozitii (penalizare...
vezi AICI raspunsul specialistilor << Comercializare produse din tabla supuse mecanismului CBAM
Intrebare: Tratamentul contabil si fiscal al costurilor CBAM in perioada 2026-2027 Societatea noastra importa si comercializeaza produse din tabla supuse mecanismului CBAM. Dorim sa reflectam aceste costuri in pretul de vanzare catre clienti si sa stabilim tratamentul contabil si fiscal corect. In acest sens, va rugam sa ne clarificati urmatoarele aspecte: 1. Includerea costului CBAM estimat in costul marfurilor
Intentionam sa includem costul CBAM estimat in valoarea de intrare a marfurilor, la intocmirea...
vezi AICI raspunsul specialistilor << Alternative privind inregistrarea TVA vanzari intracomunitare de bunuri la distanta
Intrebare: Societatea noastra este neplatitoare de TVA cu o cifra de afaceri care sigur va ramane sub 395.000 lei pana la sfarsitul anului, are ca obiect de activitate comert on line si vinde in tari precum Bulgaria, Grecia sau Ungaria. Cel mai probabil in noiembrie va depasi plafonul de 10.000 euro livrari in state UE. Trebuie sa inregistram societatea in OSS sau putem obtine un regim special de scutire (ma refer la codul EX)? Care sunt pasii pentru a obtine acest cod si ce obligatii declarative avem...
vezi AICI raspunsul specialistilor << Achizitie cutie de bagaje auto
Intrebare: O societate a achizitionat un autoturism cu utilizare mixta. In luna urmatoare a achizitionat o cutie de bagaj in valoare de 4950 fara TVA, pentru acest autoturism. Avand in vedere ca TVA are deductibilitate 50 %, cum se inregistreaza cutia de bagaj, ca obiect de inventar sau ca mijloc fix? Cum se inregistreaza in SAGA cheltuiala nedeductibila pentru cutia de bagaj?
vezi AICI raspunsul specialistilor << 
 Fiscalitatea.ro





 RSS Flux RSS 2.0
 Sitemap XML

