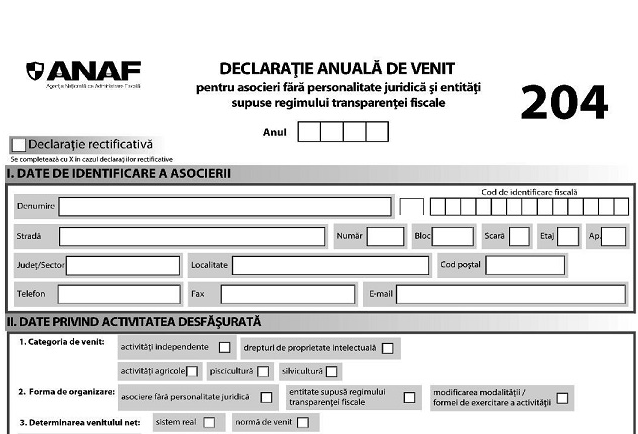
Declaratia 204 in 2022. Noul model de formular a fost publicat in Monitor
Ordinul 90/2022 privind modificarea si completarea Ordinului presedintelui Agentiei Nationale de Administrare Fiscala nr. 470/2021 pentru aprobarea modelului si continutului formularului 204 "Declaratie anuala de venit pentru asocieri fara personalitate juridica si entitati supuse regimului transparentei fiscale" a fost publicat in Monitorul Oficial nr. 104 din 2 februarie 2022.
Conform actului normativ, a fost aprobat modelul si continutul formularului 204 „Declaratie anuala de venit pentru asocieri fara personalitate juridica si entitati supuse regimului transparentei fiscale“.
Totodata, au fost actualizate in mod corespunzator si instructiunile de completare a formularului 204 "Declaratie anuala de venit pentru asocieri fara personalitate juridica si entitati supuse regimului transparentei fiscale”.
Extras din Ordin:
Avand in vedere dispozitiile art. 105 alin. (2) din Legea nr. 227/2015 privind Codul fiscal, cu modificarile si completarile ulterioare, precum si avizul conform al Ministerului Finantelor comunicat prin Adresa nr. 743.195 din data de 14.01.2022,
in temeiul prevederilor art. 5 alin. (4) din Legea nr. 227/2015 privind Codul fiscal, cu modificarile si completarile ulterioare, art. 342 alin. (1) din Legea nr. 207/2015 privind Codul de procedura fiscala, cu modificarile si completarile ulterioare, precum si ale art. 11 alin. (3) din Hotararea Guvernului nr. 520/2013 privind organizarea si functionarea Agentiei Nationale de Administrare Fiscala, cu modificarile si completarile ulterioare,
presedintele Agentiei Nationale de Administrare Fiscala emite urmatorul ordin:
Articolul I
Ordinul presedintelui Agentiei Nationale de Administrare Fiscala nr. 470/2021 pentru aprobarea modelului si continutului formularului 204 „Declaratie anuala de venit pentru asocieri fara personalitate juridica si entitati supuse regimului transparentei fiscale“, publicat in Monitorul Oficial al Romaniei, Partea I, nr. 336 din 2 aprilie 2021, se modifica si se completeaza dupa cum urmeaza:
1. Anexa nr. 1 se modifica si se inlocuieste cu anexa care face parte integranta din prezentul ordin.
2. in anexa nr. 2 „Instructiuni de completare a formularului 204 «Declaratie anuala de venit pentru asocieri fara personalitate juridica si entitati supuse regimului transparentei fiscale», cod 14.13.01.13/2i“, la capitolul II „Completarea declaratiei“ punctul 14 „Anexa nr. .... privind calcularea venitului net anual impozabil din activitati agricole, impuse pe baza de norme de venit, la nivelul asocierii fara personalitate juridica“ subpunctul 14.3, la categoria „Produse vegetale“ din tabel, dupa numarul curent 15 se introduce un nou numar curent, numarul curent 16, cu urmatorul cuprins:
Nr. crt. Categoria Plafon neimpozabil (suprafetele si numarul de animale/familii de albine, pentru care nu exista obligatia depunerii declaratiei)
0 1 2
I. Produse vegetale Suprafata
…
„16 Plante furajere pana la 2,0 ha inclusiv“
Articolul II
Formularul prevazut la art. I pct. 1 se utilizeaza pentru declararea veniturilor realizate incepand cu anul 2022, de asocieri fara personalitate juridica si entitati supuse regimului transparentei fiscale.
Articolul III
Directia generala proceduri pentru administrarea veniturilor din cadrul Agentiei Nationale de Administrare Fiscala, directiile generale regionale ale finantelor publice, precum si unitatile fiscale subordonate acestora vor duce la indeplinire prevederile prezentului ordin.
Articolul IV
Prezentul ordin se publica in Monitorul Oficial al Romaniei, Partea I.
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
Validat de expertul
Portal Codul Fiscal
Tratamentul contabil al leaseback-ului Societatea X incheie un contract de leasing financiar de tip "Sale & Leaseback" cu firma de leasing Y pentru un autoturism aflat in patrimoniul firmei X. Pentru aceasta operatiune,...citeste mai mult - NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
Sfaturi de la Experti - Intrebari si Raspunsuri
Regim stocuri la dispozitia clientului. Declarare RO e-Transport
Intrebare: Avem un furnizor de baterii industriale cu sediul in Bulgaria. Recent si-a deschis un depozit pe teritoriul Romaniei. Pana acum livrarea se facea din Bulgaria si generam cod UIT pentru fiecare livrare.
Daca livrarea fizica se face din Romania, pe CMR este mentionata adresa de ridicare a marfii si la expeditor este pusa stampila de la depozit, dar factura este de import, este necesara generarea codului UIT?
vezi AICI raspunsul specialistilor << Transport struguri din vie catre depozit. Declararea in RO e-Transport
Intrebare: O societate comerciala are ca obiect de activitate cultivarea strugurilor si vinde anual catre o societate toata productia. Anul acesta au incheiat un contract de culegere mecanizata si transport cu o alta societate care se ocupa de toate demersurile. La finalul campaniei, societatea producatoare a primit toate notele de cantare de la aceasta, in baza carora a facut factura fiscala. In acest caz, era vreo obligatie privind raportarea in e-transport pentru societatea comerciala producatoare?...
vezi AICI raspunsul specialistilor << Livrare taxabila in Romania, furnizor din stat membru, obligatii TVA
Intrebare: Avem urmatoarea speta: o societate din Ungaria vinde unui client din Romania un lot de 9 autoturisme care se afla deja fizic in Romania. Se doreste ca acestea sa fie predate direct clientului, fara a mai fi transportate pe ruta Romania-Ungaria-Romania. Clientul va furniza dovada inmatricularii autoturismelor in Romania. Care este tratamentul corect din perspectiva TVA si ce obligatii fiscale are societatea din Ungaria in aceasta situatie? Dovada inmatricularii in Romania este suficienta pentru...
vezi AICI raspunsul specialistilor << Conditii pentru exercitarea dreptului de deducere a TVA
Intrebare: Obiectul de activitate al societatii este intermedierea in transportul de marfuri. Transportul se efectueaza atat pe teritoriul national, in UE si in afara UE. Partenerii nostri sunt si ei societati romane cu sediul in Romania, societati din UE si din afara UE. De ce documente justificative avem nevoie pentru a realiza deducerea TVA-ului pe facturile emise de catre transportatori societatii noastre, si pentru ca cheltuiala cu transportul sa fie deductibila fiscal? La facturile emise, trebuie sa...
vezi AICI raspunsul specialistilor <<  Fiscalitatea.ro









 RSS Flux RSS 2.0
 Sitemap XML