Decontarile in practica: cele mai frecvente provocari si cum sa le eviti
Decontarile sunt parte integranta a activitatii pentru orice profesionist din domeniul financiara contabil. Indiferent ca vorbim despre un simplu bon de carburant, un avans acordat furnizorilor sau operatiuni de decontare complexe in participatie, corectitudinea si conformitatea acestor operatiuni sunt esentiale. O greseala aparent minora poate avea consecinte importante asupra rezultatelor fiscale ale firmei si te poate expune la penalitati, dobanzi sau chiar amenzi din partea autoritatilor fiscale.
ATENTIE!! Conform art. 41 din Legea contabilitatii, nerespectarea reglementarilor privind documentele justificative si evidenta contabila corecta se sanctioneaza cu amenzi intre 300 si 4.000 lei.
„Decontarile de la A la Z” - instrumentul de care ai nevoie
Lucrarea
„Decontarile de la A la Z”, ofera explicatii clare, exemple practice si temeiuri legale actualizate pentru toate tipurile de decontari cu care te confrunti in practica. Este conceputa ca un ghid complet pentru contabili, directori economici si consultanti, care vor sa elimine incertitudinile si sa evite riscurile fiscale.
Vei gasi in aceasta lucrare:
- explicatii detaliate pentru decontari cu asociatii si privind capitalul sau dividendele;
- modalitati corecte de evidentiere a decontarilor cu societati afiliate;
- instructiuni practice pentru decontari cu terti sau operatiuni in curs de clarificare;
- clarificari privind decontarile din operatiuni in participatie;
- exemple de situatii care apar frecvent in practica si cum sa le tratezi corect.
Top 5 operatiuni de decontare care pun probleme in practica
Iiata cateva dintre cele mai intalnite situatii problematice si cum te ajuta lucrarea sa le gestionezi corect:
1. Decontarea prin compensare
Compensarea este procedeul prin care se sting obligatii reciproce intre doua parti. Fara o evidenta si documentatie corecta, aceasta operatiune poate crea confuzii contabile si fiscale.
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
ofera explicatii pentru:
- compensari cu persoane fizice;
- compensari cu parteneri nerezidenti;
- compensari intre societati comerciale.
2. Darea in plata in contul dividendelor
Este important de stiut ca darea in plata nu poate fi tratata ca o simpla compensare si trebuie reflectata corect in evidenta contabila ca o cedare a bunurilor, cu recunoasterea veniturilor respective.
3. Avantaje in natura si cheltuieli sociale
Identificarea corecta a acelor cheltuieli pentru salariati care pot fi considerate avantaje in natura sau beneficii sociale este esentiala pentru aplicarea corecta a impozitului pe venit si contributiilor sociale.
4. Decontarea achizitiilor/vanzarilor cu plata in rate
Stiti ca, din punct de vedere contabil, o vanzare in rate se trateaza ca o vanzare normala, iar veniturile si TVAa ul sunt recunoscute integral la momentul predarii bunului?
5. Decontarile din operatiuni in participatie
Asocierile in participatie pot genera complicatii daca nu sunt inregistrate si decontate corect conform contractului de asociere si regulilor contabile.
Toate aceste teme sunt dezvoltate pe larg in lucrare, cu studii de caz si exemple practice.
1. Elimini riscurile de sanctiuni din partea ANAF si a organelor de control;
2. Ai la dispozitie un instrument practic si actualizat, gata de aplicat;
3. Economisesti timp si efort in gestionarea operatiunilor dificile de decontare;
4. Intelegi temeinic legislatia si temeiurile legale din spatele fiecarei situatii;
5. Primesti solutii profesionale verificate de specialisti.
Nu lasa erorile de decontare sa iti afecteze activitatea sau rezultatele fiscale si comanda lucrarea
„Decontarile de la A la Z”. Este ghidul complet de care ai nevoie pentru a gestiona corect orice situatie de decontare in 2026!!!
Sau...
Alegeti pachetul promotional! Avantajele dvs: reducerea de 40% si livrarea GRATUITA
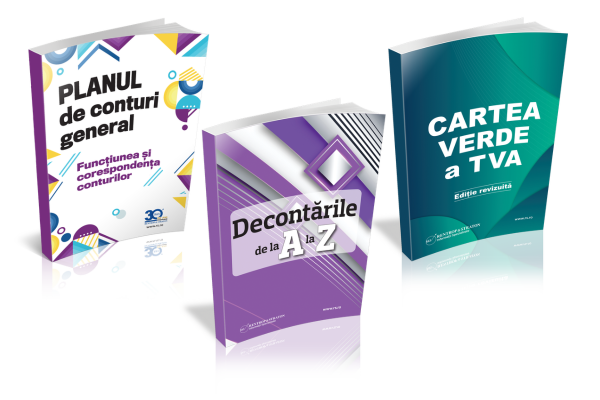
Pachetul contine 3 instrumente de nelipsit pentru contabili:
1. Decontarile de la A la Z
2. Cartea Verde a TVA
3. Planul de conturi general. Functiunea si corespondenta conturilor
Achitati cu 40% mai putin: adica doar 277 lei TVA (in loc de 462 lei TVA).
Decontarile de la A la Z: contine informatii 100% practice, insotite de explicatii amanuntite, temeiuri legale si studii de caz. Sunt grupate intr-un singur loc toate informatiile indispensabile despre decontari.
Cartea Verde a TVA este instrumentul care explica pe scurt, clar si complet regimul TVA pentru toate tipurile de operatiuni, un instrument cu ajutorul caruia evitati diferentele de plata rezultate din TVA, penalitatile, dobanzile, amenzile sau chiar raspunderea penala.
Planul de conturi general. Functiunea si corespondenta conturilor este ghidul vital care va permite exprimarea corecta si exacta, in cifre, a tot ceea ce se intampla in firma din punct de vedere economic. Este ghidul care, pana la urma, va permite sa va faceti meseria. Va recomandam cu toata caldura sa avati planul de conturi in forma sa cea mai simpla, cea mai eficienta si cel mai usor de utilizat: in format tiparit!
Click AICI pentru a accesa OFERTA>>>
Sfaturi de la Experti - Intrebari si Raspunsuri
Intentia dezlegarii unei situatii complexe privind compensarea a doua servicii
Intrebare: Societatea noastra are activitate de constructii de locuinte. SC a incheiat un contract cu o asociatie non-profit prin care aceasta asociatie a permis traversarea terenului sau cu conducta de apa care alimenteaza cu apa potabila cartierul unde vor fi construite imobilele. Aceasta solutie a permis scurtarea traseului initial al conductei cu aproximativ 500 m si reducerea semnificativa a costurilor. In schimbul acordului pentru traversarea terenului cu conductele de apa si canalizare, societatea a...
vezi AICI raspunsul specialistilor << Inchiriere imobile cu si fara TVA
Intrebare: Va rog sa ne transmiteti o opinie privind tratamentul TVA. Situatia de fapt:
- In 2023, societatea a achizitionat 7 apartamente, iar in 2024 a achizitionat un spatiu comercial. Toate imobilele au fost cumparate de la persoane juridice inregistrate in scopuri de TVA, cu aplicarea taxarii inverse. In prima faza, apartamentele si spatiul comercial au fost achizitionate pentru a fi revandute.
- Deoarece piata nu a permis revanzarea acestora, ulterior achizitiei apartamentelor, societatea a cumparat...
vezi AICI raspunsul specialistilor << Imprumut intre doua societati
Intrebare: Societatea X imprumuta suma de 500.000 lei in luna iulie de la societatea Y in baza unui contract de imprumut cu dobanda BNR 7% conform unui scadentar stabilit de comun acord. Societatea Y doreste sa ajute societatea X care are dificultati in incasarea creantelor de la clienti. In luna noiembrie, societatea Y mai imprumuta societatii X inca 100.000 lei cu un alt contract de imprumut. Acest imprumut are caracter ocazional sau poate fi reinterpretat ca activitate continua si trebuie emisa factura...
vezi AICI raspunsul specialistilor << Refuz factura in SPV
Intrebare: Avem un furnizor care ne factureaza chirie locatii. Furnizorul ne-a facturat cu TVA, desi nu detine notificarile privind optiunea de taxare pentru fiecare spatiu in parte. Se mai poate refuza factura venita in SPV, pe motiv ca ea contine TVA, daca ea a fost platita?
vezi AICI raspunsul specialistilor << 
 Fiscalitatea.ro





 RSS Flux RSS 2.0
 Sitemap XML

