Reevaluarea imobilizarilor corporale: procedura contabila care poate schimba semnificativ valoarea activelor firmei
Reevaluarea imobilizarilor corporale reprezinta una dintre cele mai importante operatiuni contabile pentru companiile care detin cladiri, terenuri, echipamente sau alte active semnificative. O reevaluare efectuata corect poate influenta valoarea activelor din bilant, amortizarea contabila, indicatorii financiari si chiar deciziile de finantare sau investitii ale companiei. In acelasi timp, aplicarea gresita a regulilor privind reevaluarea poate genera erori contabile, probleme fiscale si ajustari ulterioare costisitoare.
Conform reglementarilor contabile, entitatile pot proceda la reevaluarea imobilizarilor corporale existente la sfarsitul exercitiului financiar, astfel incat acestea sa fie prezentate in contabilitate la valoarea justa. Reevaluarea trebuie realizata cu suficienta regularitate, iar daca un activ este reevaluat, toate activele din aceeasi grupa trebuie reevaluate simultan pentru a evita reevaluarile selective.
Dificultati ce pot aparea in practica
Pentru multi contabili si antreprenori, dificultatile apar in practica:
- cum se trateaza amortizarea cumulata la data reevaluarii;
- cum se inregistreaza diferentele din reevaluare;
- cand surplusul din reevaluare poate fi transferat la rezultatul reportat;
- ce implicatii fiscale apar in cazul descresterii valorii activelor;
- cum se trateaza imobilizarile complet amortizate;
- ce monografii contabile trebuie utilizate in fiecare situatie.
Tocmai de aceea, lucrarea „
Reevaluarea imobilizarilor corporale” conceputa de profesionistii Rentrop & Straton ofera explicatii practice, exemple concrete si tratamente contabile complete pentru toate situatiile intalnite in practica.
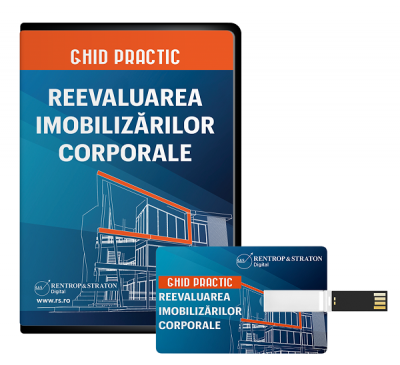 Materialul explica pas cu pas:
- regulile contabile aplicabile reevaluarii;
- tratamentul rezervelor din reevaluare;
- recalcularea amortizarii dupa reevaluare;
- implicatiile fiscale privind amortizarea fiscala;
- transferul rezervelor din reevaluare;
- tratamentul contabil al plusurilor si minusurilor din reevaluare;
- reevaluarea cladirilor si terenurilor;
- documentele necesare si rolul evaluatorului autorizat.
IMPORTANT! Sunt incluse si numeroase monografii contabile utile pentru activitatea zilnica a contabililor si a departamentelor financiare, astfel incat operatiunile sa poata fi aplicate corect si rapid in practica.
De asemenea,
ghidul explica foarte clar situatiile in care:
- rezultatul reevaluarii genereaza venituri;
- descresterile se inregistreaza pe cheltuieli;
- reevaluarea afecteaza valoarea fiscala a mijloacelor fixe;
- reevaluarea influenteaza amortizarea deductibila fiscal.
- NOUTATI din Codul Fiscal
Validat de expertul
Portal Codul Fiscal
Valorificare paleti deteriorati O societate platitoare de TVA si de impozit pe profit are in stoc mai multi paleti de lemn care nu mai pot fi folositi. Cum pot fi acestia valorificati si scosi din...citeste mai mult - NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
Validat de expertul
Portal Codul Fiscal
Inchiriere utilaje. Persoane afiliate Care sunt conditiile si implicatiile fiscale, privind un contract de inchiriere utilaje, si magazie+ spatiu stationare utilaje, intre doua persoane juridice, care sunt si...citeste mai mult - NOUTATI din Codul Fiscal
Pentru firmele care detin patrimoniu important, reevaluarea imobilizarilor corporale nu este doar o formalitate contabila, ci o operatiune cu impact direct asupra situatiilor financiare si indicatorilor economici ai companiei.
Comanda ACUM >>> Reevaluarea Imobilizarilor Corporale - UNICUL ghid practic si teoretic actualizat 2026 pe acest subiect. Este disponibil pe stick de memorie, fiind usor de utilizat, accesibil oricand si oriunde!
Reevaluarea imobilizarilor corporale 2026. Reguli noi, implicatii si pericole
OUG nr. 8/2026 intrata in vigoare de la 01.01.2026 retraseaza liniile directoare privind procesul de de reevaluare a imobilizarilor corporale.
In lucrare gasiti evidentiate noutatile ce modifica textul de lege privind:
1. Cota aplicata pentru calculul impozitului/taxei pe cladiri nerezidentiale - aflate in proprietatea sau detinute de persoanele juridice - (0,2%-1,3%), inclusiv, asupra valorii impozabile a cladirii
- aflate in proprietatea sau detinute de persoanele juridice utilizate pentru activitati din domeniul agricol
- 0,4% asupra valorii impozabile a cladirii.
2. Conditiile de stabilire a impozitului/taxei pe cladiri, valoarea impozabila a cladirilor aflate in proprietatea persoanelor juridice fiind valoarea de la 31 decembrie a anului anterior celui pentru care se datoreaza impozitul/taxa care poate fi diferita, in functie de situatie. (detalii in lucrare)
3. Necesitatea actualizarii valorii impozabile – conditii privind termenul legal, raportul de evaluare, evaluatorul, implicatii ale incalcarii legii in vigoare (detalii in lucrare)
4. Valoarea fiscala a mijloacelor fixe (detalii in lucrare).
Extrem de Important! Valoarea fiscala ramasa neamortizata a mijloacelor fixe cu valoarea fiscala de intrare cuprinsa intre 2.500 lei si 5.000 lei, existente in patrimoniul contribuabililor la data de 31 decembrie 2025/ultima zi a anului fiscal modificat care se incheie in anul 2026, se recupereaza pe durata normala de utilizare ramasa!
Beneficii oferite de lucrare utilizatorului
Cu ajutorul specializat al informatiilor si solutiilor oferite de lucrare:
- reusesti sa efectuezi reevaluari ale activelor precise, corecte si de incredere, respectand atat reglementarile contabile, cat si pe cele fiscale
- optimizezi rapoartele financiare ale companiei
- minimizezi erorile si riscul de neconformitate al actiunilor dvs., aducatoare de amenzi usturatoare
In speta, lucrarea:
- iti simplifica si eficientizeaza munca
- elimina erorile si faciliteaza aplicarea corecta a reglementarilor in reevaluarea activelor
- te ajuta sa economisesti bani, timp si energie!
Sfaturi de la Experti - Intrebari si Raspunsuri
Autoturisme inchiriate. Deductibilitate cheltuieli si TVA
Intrebare: Societate in domeniul intretinerea si repararea autovehiculelor, putem deduce 100% TVA-ul pentru ce tine de auto fara foi de parcurs si sa le inlocuim cu dosarele de dauna, mai precis cu PV de predare primire auto cu data si km de plecare si sosire, astfel incat sa avem trasabilitatea kilometrilor (plus facturile catre asigurator pe perioada de rent)? In caz ca masinile mai sunt conduse de angajati in perioadele de pauze (cand nu sunt date la schimb), trebuie foaie de parcurs, altfel ANAF abia...
vezi AICI raspunsul specialistilor << Achizitie marfuri din Polonia si prelucrare in Germania
Intrebare: Am urmatoarea situatie: Suntem o societate din Romania, platitoare de TVA. Cumparam marfa de la un furnizor din Polonia, care ne factureaza in conditii EXW. Marfa este cumparata de noi si ulterior vanduta unui client PJ din Romania, inregistrat in scopuri de TVA in Romania. La cererea clientului, marfa nu va ajunge in Romania, ci va fi livrata direct din Polonia in Germania, unde va fi prelucrata. Dupa prelucrare, clientul o va aduce in Romania. Noi nu avem firma, angajati sau depozit in...
vezi AICI raspunsul specialistilor << Soferi activi in strainatate
Intrebare: Soferii angajati la o firma din Romania (platitoare TVA si impozit profit) ca salariati mobili conduc camioane de marfa doar intre Italia si Spania. Camioanele raman in Italia intr-o parcare supravegheata platita de firma. Soferii merg din Romania cu masinile personale in Italia, de unde pleaca cu camionul in Spania, tur si retur. O data la 2 saptamani se intorc acasa, din Italia in Romania cu masinile personale, fara camioane. Camioanele vin in Romania doar pentru inspectii tehnice sau alte...
vezi AICI raspunsul specialistilor <<  Fiscalitatea.ro







 RSS Flux RSS 2.0
 Sitemap XML