Acest site foloseste Cookie-uri, conform noului Regulament de Protectie a Datelor (GDPR), pentru a va asigura cea mai buna experienta online. In esenta, Cookie-urile ne ajuta sa imbunatatim continutul de pe site, oferindu-va dvs., cititorul, o experienta online personalizata si mult mai rapida. Ele sunt folosite doar de site-ul nostru si partenerii nostri de incredere. Click AICI pentru detalii despre politica de Cookie-uri.
Administreaza preferintele
Preferintele tale
Cookie-uri functionale
Cookie-uri de analiza
Cookie-uri pentru publicitate
Cookie-uri? Probabil ai mai auzit de ele. Sunt mici fisiere text care permit salvarea setarilor si preferintelor tale atunci cand intri pe un site.
Le folosim pentru imbuntatirea experientei online si personalizarea continutului pe care ti-l oferim zi de zi. O parte dintre ele sunt obligatorii, cum sunt cele necesare, care ajuta la buna functionare a site-ului. In sectiunea dedicata din acest mesaj, poti selecta cookie-urile pe care le accepti.
Nu uita ca pe contabilul.manager.ro un cookie te ajuta:
sa primesti recomandarile si ofertele potrivite
sa afli cand scade pretul la produsele tale Favorite
sa ai o buna experienta de navigare si cumparare online.
Dezactivarea anumitor cookie-uri va influența experiența dvs. pe site-ul nostru și serviciile noastre.
Cookie-uri functionalenecesare
Sunt toate esentiale pentru functionarea site-ului si trebuie sa ramana active in sistemul nostru.
Ele sunt create pentru a raspunde actiunilor tale. Datorita acestor cookie-uri:
ai acces la toate sectiunile site-ului si poti intra in contul tau
alegi setarile de confidentialitate
plasezi comenzile simplu si in siguranta.
Cookie-uri de analiza
inactiveactive
Sunt cookie-uri anonime prin care analizam date despre pagini vizualizate, traseul si actiunile utilizatorilor in site.
Datorita acestor cookie-uri putem evalua rezultatele de trafic online si oferi o experienta mai buna celor care acceseaza contabilul.manager.ro. De asemenea, putem afla ce rata de deschidere au emailurile trimise catre abonati si ce recomandari de produse i-ar ajuta. Cu ajutorul acestor tehnologii:
colectam informatii anonime despre cele mai vizitate zone
analizam interactiunea utilizatorilor cu site-ul si incercam s-o imbunatatim
urmarim succesul emailurilor trimise abonatilor.
Cookie-uri pentru publicitate
inactiveactive
Aceste cookie-uri sunt utile in scopul afisarii bannerelor cu cele mai bune promotii, dar mai ales in adaptarea si personalizarea continutului.
Prin intermediul lor, putem masura eficienta campaniilor publicitare si analiza daca mesajele au ajuns la publicul tinta pentru a reveni cu recomandari si sugestii de cumparare. Cu ajutorul acestor cookie-uri:
afli rapid despre promotiile si produsele relevante pentru tine
beneficiezi de recomandari personalizate pe site, email sau retele de socializare
conturam un profil al preferintelor tale pentru a-ti oferi continut de calitate.
Un proiect editorial marcaRentrop&Straton - Liderul informatiilor specializate din Romania
Copierea de continut din prezentul site este supusa regulilor precizate in Termeni si conditii! Click aici.
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
X
ATENTIE! Contabilul unui cabinet medical risca amenzi uriase daca nu cunoaste aceste reguli fiscale
Fiscalitatea cabinetelor medicale este, fara indoiala, unul dintre cele mai complexe si mai putin documentate domenii din contabilitatea romaneasca. Un cabinet medical are reguli proprii de TVA, regimuri speciale de amortizare, particularitati legate de POS, angajari, consultatii online, chirii, investitii in echipamente si o legislatie care se schimba constant, adesea fara clarificari suficiente.
In plus, din 2026, cabinetele medicale trebuie sa respecte reguli noi privind infiintarea, suspendarea si organizarea activitatii. Ordinul nr. 1.090/2026 introduce obligatii declarative si proceduri actualizate care pot afecta modul de functionare al cabinetelor.
Daca ai printre clienti CMI-uri, clinici, medici care activeaza ca PFA sau PFI, este important sa fii la curent cu toate noutatile legislative si sa interpretezi CORECT legea pentru a evita greselile ce te pot costa zeci de mii de lei. Exista acum un instrument care elimina complet aceasta incertitudine.
De ce fiscalitatea cabinetelor medicale este o zona de risc ridicat
Medicii si contabilii lor se confrunta zilnic cu intrebari la care Codul fiscal nu raspunde direct. Este TVA-ul datorat la consultatiile online catre pacienti din UE? Poate un CMI sa deduca integral valoarea unui scanner cumparat in rate, daca ultima rata se plateste in anul urmator? Aparatele de aer conditionat intra la deducere integrala sau nu? Cabinetul de stomatologie e obligat sa aiba POS? Poate un medic sa inchirieze o camera din cabinetul sau unui alt medic?
Acestea nu sunt intrebari teoretice, sunt situatii reale care genereaza riscuri fiscale concrete daca sunt tratate gresit.
Deducerea integrala a mijloacelor fixe: ce prevede legea si unde gresesc cei mai multi
Una dintre cele mai avantajoase facilitati fiscale pentru cabinetele medicale este practic necunoscuta sau aplicata gresit.
Potrivit art. 28 alin. (20) din Legea nr. 227/2015 privind Codul fiscal, contribuabilii care investesc in mijloace fixe destinate infiintarii si functionarii cabinetelor medicale pot alege intre doua variante:
deducerea integrala a valorii mijlocului fix la data punerii in functiune (PIF)
recuperarea prin amortizare, potrivit regulilor generale
Aceasta facilitate se aplica prin trimiterea expresa de la art. 68 alin. (4) lit. e) din Codul fiscal, care reglementeaza conditiile de deducere pentru veniturile din activitati independente.
Profesii liberale. Actualizare cod CAEN Un cabinet individual de psiholog inregistrat la Anaf in 2021 cu cod caen 8690 dupa noua clasificare rev.3 are cod caen 8693. Deoarece nu este inregistrat si la ONRC are totusi...citeste mai mult
Inregistare factura de la PPC Revin intrucat nu m-am lamurit. Eu, societatea X, produc energie pe care o vars in retea, intrucat nu detin echipament de stocare. La finele lunii, de la furnizorul de energie...citeste mai mult
Ce inseamna concret: un cabinet medical individual care achizitioneaza un scanner de 75.000 lei, platit in 12 rate - ultima in iulie 2026 - poate deduce integral cei 75.000 lei in anul punerii in functiune, chiar daca platile nu sunt finalizate. Daca scannerul este pus in functiune in 2025, deducerea integrala se face in 2025. Daca punerea in functiune are loc in 2026, deducerea se aplica in 2026.
Regula esentiala: odata aleasa deducerea integrala la PIF, bunul nu mai poate fi amortizat ulterior. Nu este permis cumulul - deducere integrala si amortizare pentru acelasi mijloc fix.
Ce se califica la deducere integrala: facilitatea nu este limitata la echipamente medicale in sens strict. Legea se refera la mijloace fixe destinate functionarii cabinetelor medicale. Aparatele de aer conditionat instalate in spatiul cabinetului, care servesc functionarii acestuia - confort termic pentru pacienti, conditii necesare actului medical - beneficiaza de acelasi tratament fiscal.
Cele mai sensibile zone fiscale pentru cabinetele medicale in 2026
Legislatia fiscala aplicabila cabinetelor medicale acopera o gama larga de situatii, fiecare cu particularitatile ei:
TVA la serviciile medicale - serviciile medicale sunt in general scutite de TVA fara drept de deducere. Dar ce se intampla cand un cabinet vinde un echipament medical si depaseste plafonul de inregistrare TVA de 395.000 lei? Sau cand efectueaza consultatii online pentru pacienti din UE sau din afara UE? Regulile sunt diferite si pot surprinde.
Consultatii online transfrontaliere - locul prestarii serviciilor medicale online difera in functie de statutul pacientului (persoana fizica sau juridica) si de locul de resedinta. O calificare gresita poate genera obligatii de TVA in alte state membre UE.
Investitii in spatii inchiriate - renovarile efectuate de cabinet intr-un spatiu inchiriat genereaza o monografie contabila specifica si implicatii fiscale la incetarea contractului de inchiriere.
Amortizarea cladirilor si amortizarea accelerata - un SRL cabinet medical care cumpara o cladire poate aplica amortizarea accelerata?
Angajarea unui alt medic in cabinet - un medic stomatolog organizat ca CMI poate angaja un alt medic stomatolog cu contract de munca? Ce regim fiscal se aplica remuneratiei?
Pensionarul cu CMI - titularul unui CMI care este si pensionar la limita de varsta poate deduce plata voluntara a CAS? Aceasta plata se ia in calcul pentru recalcularea pensiei?
Inchirierea unui spatiu din cabinet altui medic - un cabinet stomatologic poate inchiria o camera altui cabinet medical? Ce restrictii impun codurile CAEN si ONRC?
Lucrarea care raspunde la toate aceste intrebari
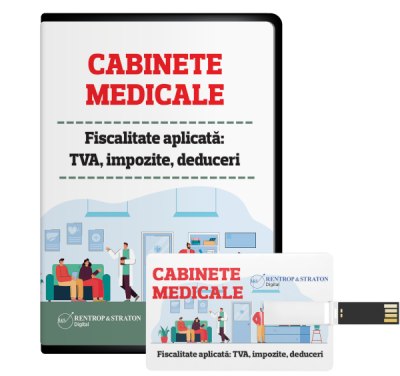
Lucrarea „Cabinete medicale. Fiscalitate aplicata: TVA, impozite, deduceri", elaborata de un colectiv de consultanti fiscali si experti contabili cu experienta in domeniu - Irina Dumitrescu, Amelia Dumitras, Vera Constantin, Laura Profeanu si Nicolae Liviu - este singura lucrare dedicata exclusiv fiscalitatii cabinetelor medicale din Romania.
Nu este un manual teoretic de legislatie fiscala. Este o colectie de studii de caz 100% reale, cu solutii concrete, temeiul legal complet si explicatii clare pentru fiecare situatie - inclusiv zona fiscala gri, unde riscurile sunt cele mai mari.
Ce acopera lucrarea:
obligativitatea utilizarii POS si conditiile legale aplicabile CMI-urilor
consultatii online catre persoane fizice nerezidente din UE si din afara UE - TVA si impozitare
investitii in spatii inchiriate - monografie contabila completa
titularul CMI pensionar - deductibilitatea CAS voluntar si impactul asupra pensiei
inchirierea unui spatiu din cabinet altui medic - conditii si restrictii
amortizarea accelerata a cladirilor pentru SRL cabinet medical
vanzarea unui echipament medical si impactul asupra plafonului TVA - cand te inregistrezi: inainte sau dupa vanzare?
angajarea unui alt medic in cabinet - contract de munca, impozite, contributii
documente emise la incasarea in numerar si cerintele GDPR privind CNP-ul pacientilor
„Am gasit in lucrare exact raspunsurile care ne interesau: ce documente emitem pentru persoanele fizice care platesc numerar? Si, foarte important, pe facturi trecem CNP-ul pacientilor sau este suficient sa trecem doar numele si adresa?" - Andra Mateianu, titular CMI, Ploiesti
„Apreciez caracterul practic al lucrarii. Am recunoscut printre spete situatii cu care m-am confruntat eu insami si stiu cat de greu este sa gasesti solutia pentru probleme atat de specifice ca in cazul unui cabinet medical." - Anamaria Iorga, contabil, Bucuresti
„Lucrarea ofera solutii practice si temeiul legal relevant pentru gestionarea corecta a activitatii." - Denisa Petrescu, expert contabil, Constanta
Fiscalitatea cabinetelor medicale a devenit mai complexa in ultimii ani prin acumularea de modificari legislative care nu au venit insotite de clarificari suficiente din partea autoritatilor. Legea nr. 239/2025 a modificat regulile privind POS-ul, regulile de amortizare au particularitati specifice pentru cabinetele medicale, iar consultatiile online transfrontaliere genereaza obligatii fiscale in mai multe state simultan. Un control ANAF pe un cabinet medical gestionat fara cunoasterea acestor reguli poate genera amenzi si obligatii suplimentare semnificative.
Lucrarea transforma legislatia complicata in solutii concrete, gata de aplicat - si iti ofera garantia ca deciziile tale contabile sunt bine argumentate, fara ambiguitati, oricand verificabile la control.
Investeste acum in instrumentul care te pregateste de orice control fiscal!
Intrebare: Tranzactie in lant RO- RO- BG: tratament TVA si obligatia RO e-Transport (UIT) O societate A (inregistrata in scopuri de TVA doar in Romania, fara cod de TVA in Bulgaria) cumpara bunuri care nu sunt cu risc fiscal ridicat de la un furnizor din Romania (B), inregistrat in scopuri de TVA in Romania, si le revinde unui client din Bulgaria (C), inregistrat in scopuri de TVA in Bulgaria. Bunurile se incarca la sediul/depozitul furnizorului B din Romania si sunt transportate direct la locul convenit... vezi AICI raspunsul specialistilor <<
Intrebare: Am incheiat (ca si ONG) un contract de inchiriere pentru un teren pe o perioada de un an, incepand cu 01.10.2026-30.09.2027 (cu o persoana fizica), iar in contract am trecut ca voi achita chiria pe primele 3 luni in luna decembrie 2026, iar pentru urmatoarele 9 luni in luna ianuarie 2027. In acest caz:
1. Proprietarul, persoana fizica, declara contractul la ANAF prin C 168 in termen de 30 zile?
2. In luna ianuarie 2027, eu, ONG, depun decl 100 pt impozitul aferent celor 3 luni (pt ca ii achit in... vezi AICI raspunsul specialistilor <<
Intrebare: La inceputul lunii august 2026 am primit de la un salariat o decizie de incadrare in grad handicap accentuat pentru perioada 01.01.2025 pana la data de 08.07.2026.
Ca atare, ni s-a solicitat sa restituim retroactiv impozitul pe salarii retinut pentru aceasta perioada si am platit suma respectiva catre salariat pe 14.08.2026.
Pentru regularizarea sumei care a fost restituita angajatului, dorim sa depunem declaratia 110.
Este corect sa facem regularizarea prin aceasta declaratie? Trebuie sa atasam... vezi AICI raspunsul specialistilor <<
Intrebare: ONG-ul are cod de TVA intracomunitar si achizitioneaza atat servicii de la furnizori UE, cat si non-UE. De la furnizorii non-UE am primit atat facturi cu TVA, cat si facturi fara TVA. Ex. 1: Furnizorul Webflow-USA ne-a emis factura fara TVA, la datele ONG-ului este trecut codul de TVA intracomunitar, iar la datele furnizorului (desi este din SUA) are un cod EU37204797; in aceeasi situatie avem si furnizorul de servicii AI-Anthropic PBC din San Francisco, California, care ne-a emis factura fara... vezi AICI raspunsul specialistilor <<
Intrebare: SRL platitor de TVA achizitioneaza ochelari de vedere din CROATIA cu taxare inversa si vinde cu amanuntul cu TVA zero.
Depune declaratiile 390 si 394.
La declaratia 394 primeste atentionare pentru vanzarea cu TVA zero.
Daca se mai achizitioneaza servicii cu TVA (ex. paza, alte servicii), poate deduce TVA aferent facturilor primite? vezi AICI raspunsul specialistilor <<
Intrebare: Avem un angajat care a solicitat o adeverinta pentru medic cu data de 21.09.2026. In ultimele 12 luni a avut CM, astfel:
- septembrie 2025 - 15.09.2025 - 30.09.2025
- octombrie 2025 - 01.10 - 31.10.2025
- noiembrie 2025 - 01.11 - 30.11.2025
- decembrie 2025 - 01.12 - 13.12 2025
- ianuarie - august 2026 nu a avut CM Programul ii calculeaza si 74 zile, si 90 zile. Care este numarul total corect si cum se calculeaza? Se tine cont de intregul episod de boala din luna septembrie 2025 sau fractionat... vezi AICI raspunsul specialistilor <<
Intrebare: Pentru o societate cu 110 de angajati dorim sa angajam o persoana care are certificat de handicap cu grad accentuat, insa aceasta doreste sa lucreze doar 4 ore pe zi. Daca este angajat cu 4 ore, se considera o persoana intreaga la... vezi AICI raspunsul specialistilor <<
Intrebare: Va rog monografie pentru un magazin care detine un aparat Tomra pentru colectare ambalaje de sticla, plastic si metal. a. Achizitii de la furnizori cu plata ambalaje SGR
b. Vanzare la clienti cu incasare ambalaje SGR
c. Colectare... vezi AICI raspunsul specialistilor <<
Intrebare: Societatea are un sold TVA de recuperat ce provine partial din anul 2020.
Conform pct. 112 din Decizia ICCJ nr. 6/20.04.2026, dreptul persoanei impozabile la reportarea soldului sumei negative in decontul perioadelor fiscale... vezi AICI raspunsul specialistilor <<
Intrebare: Va rugam sa ne ajutati cu opinia fiscala pentru urmatoarea speta fiscala: Societatea in fapt A, are calitatea de subcontractor pentru societatea B din Germania. Societatea X din Republica Moldova si societatea Y din Romania... vezi AICI raspunsul specialistilor <<
Intrebare: Am un PFA cu activitate principala vanzari online de lenjerii si un automat de cafea vending montat stradal.
M-am gandit sa ma inregistrez pe REV3 cu urmatoarele coduri CAEN
4751 COMERT CU AMANUNTUL AL TEXTILELOR
4727 COMERT CU... vezi AICI raspunsul specialistilor <<
Intrebare: Societatea, inregistrata la contribuabili mijlocii, si-a schimbat adresa sediului social din loc. Constanta in loc. Eforie, din acelasi judet. Modificarea s-a efectuat la ONRC si avem un CUI nou.
Ce obligatii fiscale si... vezi AICI raspunsul specialistilor <<
Intrebare: In cazul achizitionarii unui bilet de avion pe ruta Bucuresti - Viena, de la o firma de turism cu TVA zero, facem taxare inversa? Furnizorul are cod valid de TVA, de asemenea si noi, beneficiarul. Declaram in D300 si Ind 390? vezi AICI raspunsul specialistilor <<
Intrebare: Titular PFA urmeaza sa nasca in luna octombrie si doreste sa beneficieze de indemnizatia pentru cresterea copilului.
1. Cand trebuie sa suspende activitatea PFA la ONRC pentru a putea beneficia de indemnizatie?
2. Cand se depune... vezi AICI raspunsul specialistilor <<
Intrebare: Am un contract de leasing financiar avand ca obiect un autoturism cu 5 locuri. Mentionez ca acest autoturism va fi folosit in regim mixt.
Datele contractului sunt urmatoarele:
Durata leasing-ului: 60 luni
Moneda CLF: EUR
Valoarea... vezi AICI raspunsul specialistilor <<
Contributiile la pensia facultativa (Pilonul III) sunt unul dintre putinele beneficii pe care le poate oferi un angajator cu avantaj fiscal real, atat pentru companie, cat si pentru angajat. In acest articol explicam cine poate deduce aceste sume, in ce limite, si cum se inregistreaza corect in contabilitate, atat varianta suportata de angajator, cat si cea platita direct de salariat. Ce trebuie sa stii pe scurt: Daca plateste angajatorul, suma este neimpozabila pentru salariat si deductibila...» citeste mai departe aici
Transportul marfurilor implica inevitabil si riscul ca acestea sa ajunga deteriorate la destinatie. Cand vina apartine transportatorului, firma prejudiciata solicita o despagubire, iar tratamentul contabil si fiscal al acestei operatiuni difera semnificativ de o livrare obisnuita. In acest articol explicam cum se factureaza, cum se inregistreaza in contabilitate si ce documente sunt necesare pentru recuperarea prejudiciului. Ce trebuie sa stii pe scurt: Marfa deteriorata in transport nu este...» citeste mai departe aici
Un organizator bun de evenimente rezolva orice lucru imprevizibil: un artist care intarzie, o locatie care se schimba in ultima clipa, un catering care trebuie dublat peste noapte. Sub presiune, gaseste mereu o solutie. Exista insa un colt al activitatii care nu iarta improvizatia si acolo, de multe ori, lucrurile scapa de sub control fara ca cineva sa observe imediat: contabilitatea! Motivul e simplu: organizarea de evenimente nu seamana cu nicio alta activitate din punct de vedere fiscal....» citeste mai departe aici
Firmele din Romania care au platit TVA pentru achizitii de bunuri sau servicii efectuate in alte state membre ale Uniunii Europene, pe parcursul anului 2025, mai au la dispozitie doar cateva zile pentru a depune cererea de rambursare a acestei taxe. Potrivit procedurii aprobate de ANAF, termenul limita este 30 septembrie a anului calendaristic care urmeaza perioadei de rambursare, asadar, pentru TVA aferenta anului 2025, termenul este 30 septembrie 2026.» citeste mai departe aici
In activitatea contabila de zi cu zi, acuratetea inregistrarilor si intelegerea corecta a tratamentelor contabile sunt esentiale pentru o evidenta financiara coerenta si conforma cu prevederile in vigoare. Insa, atunci cand te confrunti cu termene limita si presiune constanta, poti gresi foarte usor, chiar si atunci cand ai foarte multa experienta in domeniu. Tocmai de aceea, ai nevoie de instrumentele potrivite pentru a fi intotdeauna in siguranta: Planul de conturi si un Ghid practic de...» citeste mai departe aici
Impozitul pe teren pentru suprafetele agricole din extravilan ar putea suferi cea mai importanta modificare din ultimii ani, odata cu adoptarea de catre Senat a unei initiative legislative care propune reducerea impozitului pe teren pentru fermierii care cresc animale, in functie de suprafata detinuta si de numarul de animale raportat la hectar. Proiectul, care completeaza art. 465 din Codul fiscal, a trecut de votul Senatului pe 23 septembrie 2026 si urmeaza sa ajunga la Camera Deputatilor, for...» citeste mai departe aici
Atentie contabili!
Modificari importante in Codul fiscal!
Descarcati GRATUIT
Raportul Special realizat de specialisti
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege
 Fiscalitatea.ro







 RSS Flux RSS 2.0
 Sitemap XML