
Modificari importante in Codul fiscal!
Descarcati GRATUIT
Raportul Special
realizat de specialisti
Raportul Special
realizat de specialisti
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege

ANAF: ORDIN nr. 1803 din 2010 -
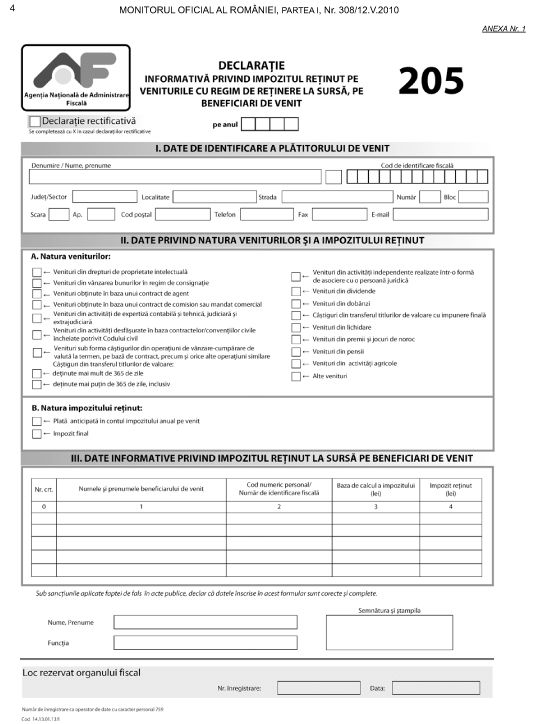
pentru aprobarea modelului si continutului formularului 205 ?Declaratie informativa privind impozitul retinut pe veniturile cu regim de retinere la sursa, pe beneficiari de venit?
In temeiul prevederilor art. 12 alin. (3) din Hotararea Guvernului nr. 109/2009 privind organizarea si functionarea Agentiei Nationale de Administrare Fiscala, cu modificarile si completarile ulterioare, ale art. 93 din Legea nr. 571/2003 privind Codul fiscal, cu modificarile si completarile ulterioare, precum si ale art. 228 alin. (2) si alin. (21 ) din Ordonanta Guvernului nr. 92/2003 privind Codul de procedura fiscala, republicata, cu modificarile si completarile ulterioare, presedintele Agentiei Nationale de Administrare Fiscala emite urmatorul ordin:
Art. 1. ? (1) Se aproba modelul si continutul formularului 205 ?Declaratie informativa privind impozitul retinut pe veniturile cu regim de retinere la sursa, pe beneficiari de venit?, cod 14.13.01.13/I, prevazut in anexa nr. 1*).
(2) Formularul prevazut la alin. (1) se completeaza si se depune conform instructiunilor prevazute in anexele nr. 2?4.
(3) Formularul prevazut la alin. (1) se utilizeaza pentru declararea impozitului retinut prin stopaj la sursa aferent veniturilor realizate incepand cu 1 ianuarie 2009.
Art. 2. ? Caracteristicile de tiparire, modul de difuzare, de utilizare si de pastrare a formularului prevazut la art. 1 alin. (1) sunt stabilite in anexa nr. 5.
Art. 3. ? Anexele nr. 1?5 fac parte integranta din prezentul ordin.

Examenul de ACCES la STAGIUL CECCAR 2026

Cartea verde a Contabilitatii 2026

Cartea Verde a Contabilitatii 2026
Art. 4. ? La data intrarii in vigoare a prezentului ordin orice dispozitie contrara se abroga.
Art. 5. ? Directia generala proceduri pentru administrarea veniturilor, Directia generala de tehnologia informatiei, Directia generala de administrare a marilor contribuabili, precum si directiile generale ale finantelor publice judetene si a municipiului Bucuresti vor duce la indeplinire prevederile prezentului ordin.
Art. 6. ? Prezentul ordin se publica in Monitorul Oficial al Romaniei, Partea I. p. Ministrul mediului si padurilor,
Mircea Ioan Cotosman,
secretar de stat
Bucuresti, 6 mai 2010. Nr. 713.
*) Anexele nr. 1?7 se publica in Monitorul Oficial al Romaniei, Partea I, nr. 308 bis, care se poate achizitiona de la Centrul pentru relatii cu publicul al Regiei Autonome ?Monitorul Oficial?, Bucuresti, sos. Panduri nr. 1.
Presedintele Agentiei Nationale de Administrare Fiscala,
Sorin Blejnar
Bucuresti, 3 mai 2010.
Nr. 1.803.
*) Anexa nr. 1 este reprodusa in facsimil.
Raport GRATUIT
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege
Descarca raportul gratuit
Explicatii clare pentru munca ta zilnica.
Articole similare
Depunere FORMULAR 205 | Contributii platitori de venituri cu retinere la sursaDeclaratia 205 in 2023: Nou model de formular si instructiuni de completare actualizate, conform Ordinului 18/2023Comunicat ANAF: Precizari Formularul 205Declaratia 205 pentru anul 2011Atentie! Se apropie 29 februarie. Vezi ce declaratii au acest termenUltimele articole
Declaratia 205: Noul formular se depune pana pe 28 februarie 2025 pentru veniturile anului 2024Proiect: ANAF actualizeaza categoriile pentru care platitorii de venituri au obligatia depunerii D205Calendar ANAF. Declaratii fiscale cu scadenta pe 29 februarie 2024Calendar ANAF februarie 2024. Ce declaratii fiscale trebuie sa depuna contribuabilii si termenele limitaReminder ANAF! Pana pe 28 februarie 2023 contribuabilii trebuie sa depuna doua declaratii importanteArticole similare
[INFOGRAFIC] PFA sau SRL 2024. Ce tip de firma este mai avantajosORDIN AL ANAF Nr. 5 din 2010Zoom fiscal: Dosarul preturilor de transfer. Cine are obligatia intocmirii acestuia pana la 27 martie 2017?O depunere mai rapida a formularelor. Ce solutie a gasit ANAFMarti, 25 aprilie 2023, este termenul limita de depunere a unor declaratii fiscaleUltimele articole
Cum se inregistreaza in contabilitate cheltuielile din decizia de impunere contestata?ANAF a pornit de la o analiza de risc si a ajuns la 15,33 milioane de lei nedeclarati: firma avea si 6.000 de lei cash pe care nu-i putea justificaCrazy Days pentru contabili: ce ghiduri practice poti cumpara acum cu reduceri de pana la 80%Cum poti intra in vizorul ANAF din cauza achizitiilor efectuate pe firmaANAF actualizeaza procedura de atragere a raspunderii solidare: audiere obligatorie si analiza individuala pentru fiecare caz


Sfaturi de la experti
Subiectele saptamanii
Va recomandam
Solutii complete de legislatia munciiDepunere declaratiiPortal PFABlogul specialistuluiCertificatul de atestare fiscalaCodul fiscal Stiri juridiceIdei de afaceriInfoinstitutiiLink-uri utile
Codul muncii Legea pensiilorAfaceri profitabile Declaratii fiscaleLegea contabilitatii Monitorul oficialCodul civilCodul penal Legislatie TVA

 RSS Flux RSS 2.0
 Sitemap XML