 Fiscalitatea.ro

Modificari importante in Codul fiscal!
Descarcati GRATUIT
Raportul Special
realizat de specialisti
Raportul Special
realizat de specialisti
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege

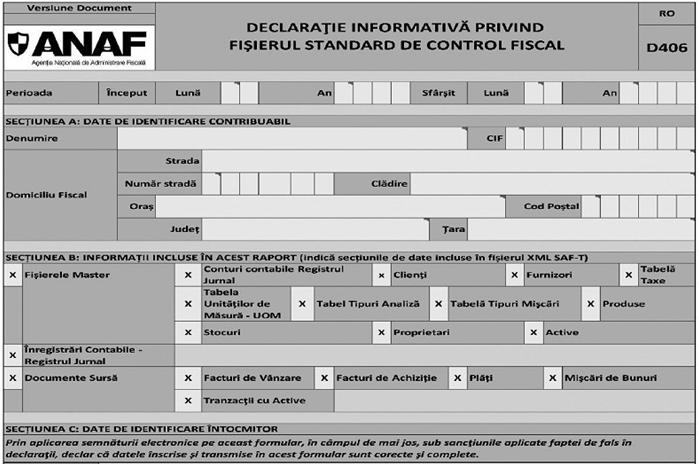
Fisierul standard de control fiscal reprezinta un standard international utilizat pentru transferul electronic de date din evidenta contabila si fiscala, de la contribuabili/platitori catre autoritatile fiscale si auditori. Fisierul este transmis prin D406, care trebuie impartita in segmente de firmele care au foarte multe inregistrari contabile.
Recent au fost publicate, prin Ordinul 1783/2021, informatiile pe care contribuabilul/platitorul trebuie sa le declare prin fisierul standard de control fiscal, modelul de raportare, procedura si conditiile de transmitere, precum si termenele de transmitere si data/datele de la care categoriile de contribuabili/platitori sunt obligate sa transmita fisierul standard de control.
Printre acestea se mentioneaza faptul ca dimensiunea Declaratiei informative D406 in format PDF cu XML atasat nu trebuie sa depaseasca limita maxima specificata in „Ghidului contribuabilului pentru pregatirea si transmiterea Declaratiei informative D406 - Fisierul standard de control fiscal (SAF-T)“, care se publica pe site-ul Agentiei Nationale de Administrare Fiscala.
Daca Declaratia informativa D406 are o dimensiune mai mare decat limita maxima, documentul nu va fi acceptat la incarcare in platforma eguvernare.ro sau prin portalul ANAF.
Pentru a putea incarca toate informatiile solicitate, la generare, declaratia trebuie impartita in segmente, conform informatiilor prezentate la pct. 27 si 28, pana cand toate informatiile aferente perioadei de raportat sunt transmise.
In situatia in care, ca urmare a incercarii de transmitere a Declaratiei D406, sunt primite mesaje de eroare/erori, utilizatorul trebuie sa verifice cauza erorii prin analiza documentului generat de programul „Validator“, fisierul SAFT.xml.err.txt.
Odata identificata eroarea sau identificate erorile, se corecteaza problema semnalata de catre utilizator si se genereaza un nou fisier XML. Cu fisierul nou-obtinut se reiau pasii prezentati la pct. 5 si 6, pentru validarea si generarea Declaratiei informative D406, incepand cu pasul 1. Daca nu s-au primit mesaje de eroare, declaratia este pregatita pentru semnarea electronica si transmitere.
Transmiterea Declaratiei informative D406 se poate face de catre contribuabilii/platitorii cu obligatia de depunere, incepand cu prima zi calendaristica a lunii urmatoare perioadei pentru care obligatia devine activa, pana la data-limita de depunere - ultima zi a lunii care urmeaza perioadei pentru care se face raportarea.

Ghidul practic al contabilului din domeniul constructiilor

Cartea Verde a Contabilitatii 2026

ChatGPT pentru contabili Ghid Practic cu prompturi si aplicatii reale
Transmiterea se poate face doar de catre contribuabilul/ platitorul cu obligatie de depunere sau de catre imputernicitul/ reprezentantul legal al acestuia folosind certificatul calificat de semnatura digitala cu care acestia sunt inrolati in sistemul Agentiei Nationale de Administrare Fiscala cu drept de depunere a documentelor si formularelor fiscale in format electronic.
La transmiterea Declaratiei informative D406 se efectueaza verificarea si validarea identitatii contribuabilului/ platitorului pentru care se depune Declaratia informativa D406, in raport cu identitatea cu care acesta sau imputernicitul/ reprezentantul acestuia este inrolat in sistemul Agentiei Nationale de Administrare Fiscala pentru depunerea declaratiilor si formularelor fiscale in format electronic.
Formularele si fisierele SAF-T atasate pentru care nu este validata identitatea sunt respinse.
Declaratia informativa D406 se depune doar online, in format electronic, prin intermediul serviciului public digital „Servicii online - Depunere declaratii“ al Agentiei Nationale de Administrare Fiscala sau prin intermediul site-ului www.e-guvernare.ro, serviciul „Depunere declaratii ANAF“.
Prima Declaratie informativa D406 validata, depusa pentru o luna sau un trimestru de catre un contribuabil/platitor este considerata declaratie initiala. Declaratiile ulterioare depuse pentru aceeasi perioada (luna/trimestru) sunt automat considerate declaratii rectificative.
Raport GRATUIT
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege
Descarca raportul gratuit
Explicatii clare pentru munca ta zilnica.
Articole similare
Procedura pentru inscrierea in Registrul E-Factura. Formularul 084 poate fi folosit si pentru a renunta la utilizarea sistemuluiArticole similare
SAF-T: Care sunt termenele de raportare in cazul grupului fiscal?SAF-T si Depunerea D406: Cum se calculeaza perioada de gratie pentru contribuabiliSAF-T. Ce amenzi se aplica pentru contribuabilii mici care NU depun D406 din ianuarie 2025Reduceri de toamna de pana la 60% la R&S! Lucrarile explica TOATE modificarile fiscale din acest anSAF-T: Cele mai multe firme inca NU au depus fisierul, desi obligatia a intrat in vigoare din 1 ianuarie 2022 pentru anumiti contribuabiliUltimele articole
DECLARATIA 406 eronata. Sanctiunile NU se aplica daca respectati anumite conditiiSAF-T si D406 in 2025. Ce verificari trebuie sa faceti inainte sa raportati in SAF-TSAF-T si D406. Termenul de depunere este 30 septembrie sau 1 octombrie pentru luna august 2025?Ofertele de Paste sunt AICI! Reduceri de pana la 75% la titluri de fiscalitate si transport GRATUITSAF-T si depunerea D406 in 2025. 3 spete utile contribuabililor miciArticole similare
SGR Romania. Problema pe care o intampina contabilii legat de Sistemul Garantie-Returnare!5 lucruri esentiale de stiut despre sistemul e-TVAReduceri de toamna de pana la 60% la R&S! Lucrarile explica TOATE modificarile fiscale din acest anCalendar ANAF: Obligatii fiscale scadente in luna OCTOMBRIE 2024SAF-T si depunerea D406 in 2025. 3 spete utile contribuabililor miciUltimele articole
Noul Ghid ANAF pentru contabili: raspunsurile la Notificari (modele editabile), Decizii si Solicitari trimiseCum rezolvi spetele dificile si iti sustii deciziile fiscale cand legea lasa loc de interpretari?Doua domenii cu risc fiscal in atentia ANAF. Cine intra in vizorul inspectorilorControl ANAF pe TVA: cum te pregatesti din timp si ce documente trebuie sa ai la indemanaPFA, II sau IF in 2026: ce sa faci pentru maximizarea profitului si minimizarea impozitului


Sfaturi de la experti
Va recomandam
Solutii complete de legislatia munciiDepunere declaratiiPortal PFABlogul specialistuluiCertificatul de atestare fiscalaCodul fiscal Stiri juridiceIdei de afaceriInfoinstitutiiLink-uri utile
Codul muncii Legea pensiilorAfaceri profitabile Declaratii fiscaleLegea contabilitatii Monitorul oficialCodul civilCodul penal Legislatie TVA

 RSS Flux RSS 2.0
 Sitemap XML