 Fiscalitatea.ro

Modificari importante in Codul fiscal!
Descarcati GRATUIT
Raportul Special
realizat de specialisti
Raportul Special
realizat de specialisti
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege

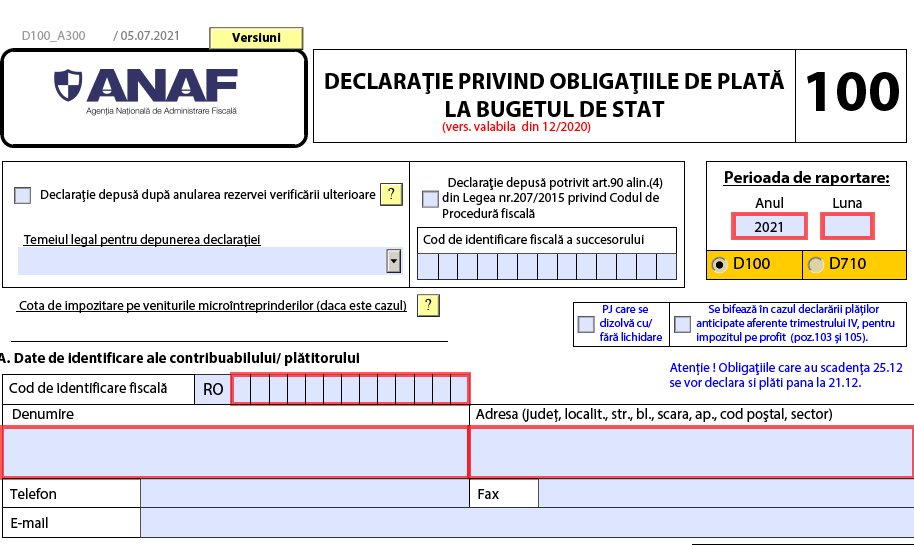
In anul 2022 se aplica OUG 153/2020 pentru plata impozitului pe veniturile microintreprinderilor. Astfel, pana pe 25 iunie 2022 trebuie depusa Declaratia 100 aferenta trim IV.
OUG 153/2020 pentru instituirea unor masuri fiscale de stimulare a mentinerii/cresterii capitalurilor proprii, precum si pentru completarea unor acte normative a fost publicat in Monitorul Oficial, nr. 217 din 31 august 2020.
Pe perioada aplicarii prevederilor prezentei legi, adica incepand cu data de 1 ianuarie 2021 si pana in 2025, termenul pentru depunerea declaratiilor si pentru plata impozitului pe veniturile microintreprinderilor este urmatorul:
-pentru contribuabilii platitori de impozit pe veniturile microintreprinderilor, prin derogare de la prevederile art. 56 din Codul fiscal, termenul pentru depunerea declaratiei aferente trimestrului IV si plata impozitului aferent acestui trimestru este pana la data de 25 iunie inclusiv a anului urmator.
OUG 153/2020 prevede si prelungirea termenului pentru depunere D101, necesara platii impozitului pe profit.
Termenul obisnuit ar fi 25 martie 2022, insa prin actul normativ care se aplica de la 1 ianuarie 2021 acest formular poate fi depus pana pe 25 iunie 2022.
Ce spune legea?
Pentru contribuabilii platitori de impozit pe profit, prin derogare de la prevederile art. 41 si 42 din Codul fiscal, termenul pentru depunerea declaratiei anuale privind impozitul pe profit si plata impozitului pe profit aferent anului fiscal respectiv este pana la data de 25 iunie inclusiv a anului urmator, iar pentru contribuabilii care intra sub incidenta prevederilor art. 16 alin. (5) din Codul fiscal pana la data de 25 a celei de-a sasea luni inclusiv de la inchiderea anului fiscal modificat;

Cartea verde a contabilitatii 2026

Booking & Airbnb Obligatii fiscale pentru persoane fizice

Booking & Airbnb Solutii fiscal-contabile pentru companii
Citeste si OUG 153/2020. Aspecte fiscale privind reducerea de impozit pe veniturile microintreprinderilor, AICI
Citeste si urmatoarea speta: Este obligatoriu sa aplic OUG 153/2020 sau pot calcula direct impozitul neajustat si in acest caz pot depune D100 fara bonificatie? Aplicarea prevederilor OUG 153/2020, AICI>>
Raport GRATUIT
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege
Descarca raportul gratuit
Explicatii clare pentru munca ta zilnica.
Articole similare
ANAF actualizeaza D100 pentru firmele cu capital pozitiv care beneficiaza de bonificatiile acordate prin OUG 153/2020Articole similare
Pana pe 25 aprilie 2024 trebuie declarat si platit impozitul micro si cel pe profitCompensare impozit pe profit. Ce se intampla daca D101 este depusa inaintea D100Termen DEPUNERE D100, D101 si situatii financiare pentru 2023. Raspuns actualizat in 2024Calendar ANAF: Pana pe 25 iulie 2023 trebuie depusa D100 pentru plata impozitului micro si pe profitReminder ANAF! Pana pe 25 iunie 2024 trebuie sa depuneti declaratiile D100 si D101Ultimele articole
Impozit pe profit in 2025. In D100 poate fi trecut impozit pe minus?Pana pe 25 octombrie 2023 trebuie depusa la fisc D100 pentru plata impozitului micro si pe profitTermenul de depunere a declaratiilor D100 si D101 este 26 iunie 2023Formularul 100 in 2022: Pentru ce tipuri de obligatii fiscale trebuie transmis documentul la ANAF?Articole similare
Nu uitati sa depuneti D 205 pana la 28 februarie!Atentie, PFA. Modificari care va afecteaza activitatea?Speta zilei. De cate ori pot trece microintreprinderile la plata impozitului pe profit?Firme in domeniul HoReCA. Ce regim de impozitare va fi aplicat incepand cu 2023?Optiune privind aplicarea impozitului pe profit. Salariati cu timp partial. Trecere la impozit micro.Ultimele articole
MICROINTREPRINDERE fara niciun salariat. Cand treci la impozit pe profit si cand depui D700Subventii APIA: tratament fiscal si contabil complet, pentru firme si PFAPFA, II sau IF in 2026: ce sa faci pentru maximizarea profitului si minimizarea impozituluiCum poti intra in vizorul ANAF din cauza achizitiilor efectuate pe firmaSalariat, PFA sau SRL? Inainte sa iei decizia, calculeaza corect cu cati bani ramai de fapt


Sfaturi de la experti
Va recomandam
Solutii complete de legislatia munciiDepunere declaratiiPortal PFABlogul specialistuluiCertificatul de atestare fiscalaCodul fiscal Stiri juridiceIdei de afaceriInfoinstitutiiLink-uri utile
Codul muncii Legea pensiilorAfaceri profitabile Declaratii fiscaleLegea contabilitatii Monitorul oficialCodul civilCodul penal Legislatie TVA

 RSS Flux RSS 2.0
 Sitemap XML