 Fiscalitatea.ro

Modificari importante in Codul fiscal!
Descarcati GRATUIT
Raportul Special
realizat de specialisti
Raportul Special
realizat de specialisti
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege

ANAF reaminteste contribuabililor persoane juridice ca, pe perioada aplicarii prevederilor art. I din Ordonanta de urgenta a Guvernului nr. 153/2020 pentru instituirea unor masuri fiscale de stimulare a mentinerii/cresterii capitalurilor proprii, precum si pentru completarea unor acte normative, termenele pentru depunerea declaratiilor aferente anului 2023 sunt cele prevazute la art. I alin. (13) din acest act normativ si anume:
• pentru contribuabilii platitori de impozit pe profit, prin derogare de la prevederile art. 41 si 42 din Legea nr. 227/2015 privind Codul fiscal, cu modificarile ulterioare, termenul pentru depunerea declaratiei anuale privind impozitul pe profit (formular 101 - Declaratie privind impozitul pe profit) si plata impozitului pe profit aferent anului fiscal 2023 este pana la data de 25 iunie 2024 inclusiv, iar pentru contribuabilii care intra sub incidenta prevederilor art. 16 alin.(5) din Codul fiscal pana la data de 25 a celei de-a sasea luni, inclusiv, de la inchiderea anului fiscal modificat;
• pentru contribuabilii platitori de impozit pe veniturile microintreprinderilor, prin derogare de la prevederile art. 56 din Codul fiscal, termenul pentru depunerea declaratiei aferente trimestrului IV 2023 (formular 100 - Declaratie privind obligatiile de plata la bugetul de stat) si plata impozitului aferent acestui trimestru este pana la data de 25 iunie 2024 inclusiv;
Platitorii de impozit pe profit, indiferent de sistemul de declarare si plata si contribuabilii platitori de impozit pe veniturile microintreprinderilor beneficiaza de reduceri ale impozitului pe profit anual/impozitului pe veniturile microintreprinderilor astfel :
a) 2%, in cazul in care capitalul propriu contabil, prezentat in situatiile financiare anuale, respectiv in raportarile contabile anuale pentru sediile permanente ale persoanelor juridice rezidente in state apartinand, Spatiul Economic European in anul pentru care datoreaza impozitul, este pozitiv si este dupa caz la nivelul unei valori cel putin egale cu jumatate din capitalul social subscris.
b) daca inregistreaza o crestere anuala a capitalului propriu ajustat al anului pentru care datoreaza impozitul fata de capitalul propriu ajustat inregistrat in anul precedent si indeplineste concomitent conditia prevazuta la lit. a), reducerile au urmatoarele valori:
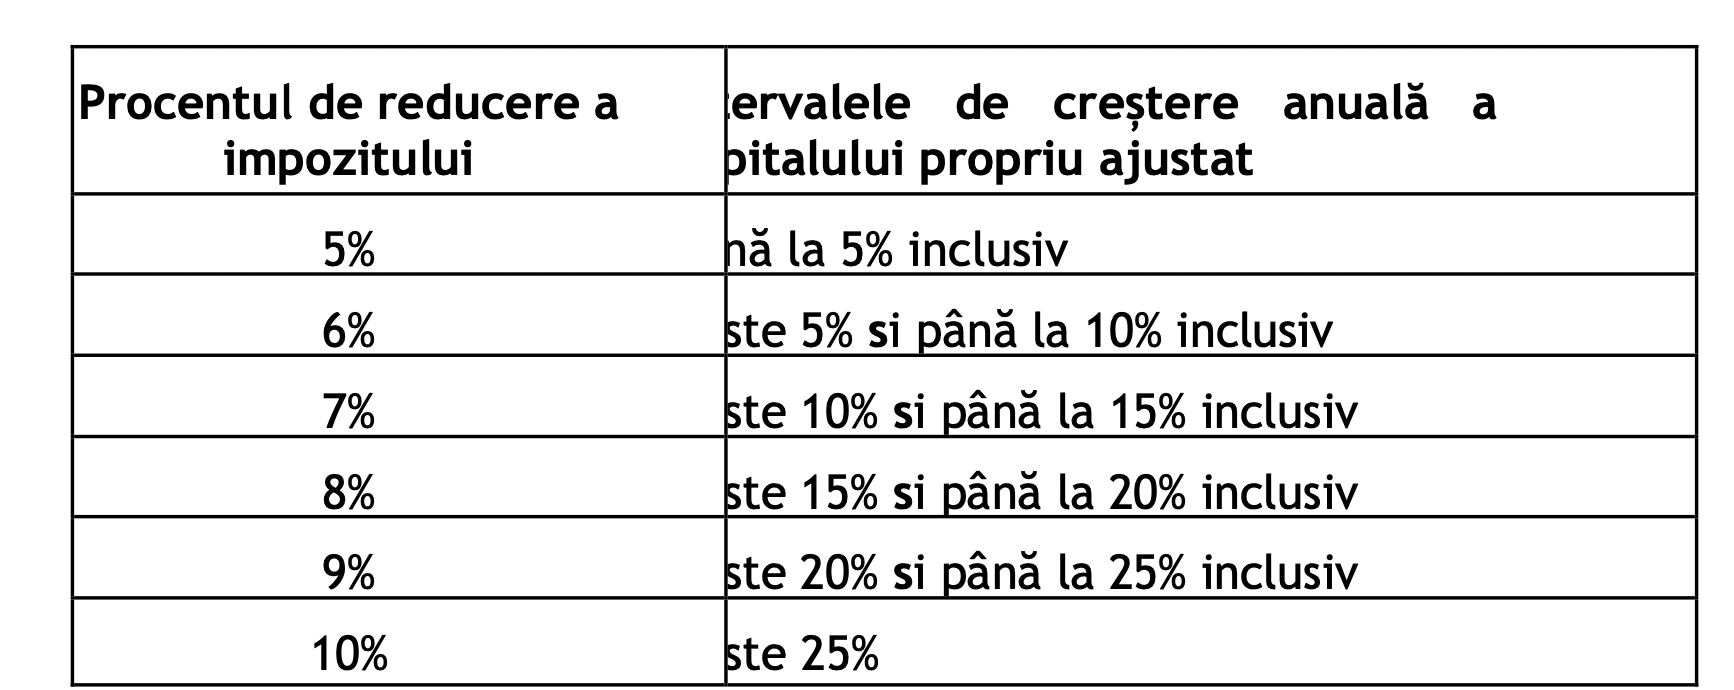
c) 3%, daca inregistreaza o crestere de peste 10% a capitalului propriu ajustat al anului 2023 fata de capitalul propriu ajustat inregistrat in anul 2020 si daca capitalul propriu contabil, este pozitiv si este dupa caz la nivelul unei valori cel putin egale cu jumatate din capitalul social subscris.

Manualul Contabilului Incepator - stick USB

Cartea verde a Contabilitatii 2026

Booking & Airbnb Solutii fiscal-contabile pentru companii
In cazul in care sunt aplicabile doua sau trei din reducerile prevazute mai sus, pentru determinarea valorii reducerii, procentele corespunzatoare acestora se aduna, iar valoarea rezultata se aplica asupra impozitului.
Sursa: ANAF
Raport GRATUIT
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege
Descarca raportul gratuit
Explicatii clare pentru munca ta zilnica.
Articole similare
Este OFICIAL! A fost prelungit termenul de depunere pentru Raportarile Contabile la 30 iunie 2020 (Ordinul 2206/2020)Cine are obligatia depunerii declaratiilor 307 si 311 si care este termenul limita? Precizari ANAFAtentie la Declaratia 092! 8 iunie este ultima zi de depunereANAF atentioneaza! Exista persoane care solicita in mod FRAUDULOS sume de bani in numele institutieiDistribuire dividende. TERMEN LIMITA de depunere D207 in cazul dividendelor care NU au fost platiteUltimele articole
Calendar fiscal FEBRUARIE 2026. Ce declaratii trebuie sa depuneti la ANAFImpozit pe profit 2026. TERMEN LIMITA pentru trecere de la impozit micro la impozit pe profit + depunerea D700Distribuire dividende. Exista o data limita de plata in cazul dividendelor interimare?Capitalul social, modificat. TERMEN LIMITA de majorare, valoarea aplicata + un EXEMPLU utilAsigurare CASS pentru o persoana care NU are venituri. Suma de plata + declaratii si TERMEN LIMITAArticole similare
Formularul 100 in 2022: Pentru ce tipuri de obligatii fiscale trebuie transmis documentul la ANAF?Declaratia 100 in 2022. Microintreprinderile trebuie sa depuna D100 aferenta trim IV pana pe 25 iuniePana pe 25 octombrie 2023 trebuie depusa la fisc D100 pentru plata impozitului micro si pe profitTermen DEPUNERE D100, D101 si situatii financiare pentru 2023. Raspuns actualizat in 2024Impozit pe profit in 2025. In D100 poate fi trecut impozit pe minus?Ultimele articole
Compensare impozit pe profit. Ce se intampla daca D101 este depusa inaintea D100Pana pe 25 aprilie 2024 trebuie declarat si platit impozitul micro si cel pe profitCalendar ANAF: Pana pe 25 iulie 2023 trebuie depusa D100 pentru plata impozitului micro si pe profitTermenul de depunere a declaratiilor D100 si D101 este 26 iunie 2023Articole similare
D101 in 2025. Termenul limita de depunere va fi pe data de 25 martie sau 25 iunie?DEPUNERE D101 in 2024. Ce trebuie atasat in arhiva zip pentru D101?Declaratia 100 in 2022. Microintreprinderile trebuie sa depuna D100 aferenta trim IV pana pe 25 iunieTermenul de depunere a declaratiilor D100 si D101 este 26 iunie 2023DEPUNERE D101. Formularul pentru trim. IV 2023 poate fi depus la ANAF pana pe 25 iunie 2024Ultimele articole
Lichidare societate. Firmele au 2 obligatii fiscale cheie: DEPUNERE D101 si SAF-TDeclaratia 101 in 2025. Model de completare util pentru firmeImpozitul pe profit. Cine si pana cand depune D101 in 2025Firme nou-infiintate. De cand incepe perioada de raportare in D101Compensare impozit pe profit. Ce se intampla daca D101 este depusa inaintea D100


Sfaturi de la experti
Va recomandam
Solutii complete de legislatia munciiDepunere declaratiiPortal PFABlogul specialistuluiCertificatul de atestare fiscalaCodul fiscal Stiri juridiceIdei de afaceriInfoinstitutiiLink-uri utile
Codul muncii Legea pensiilorAfaceri profitabile Declaratii fiscaleLegea contabilitatii Monitorul oficialCodul civilCodul penal Legislatie TVA

 RSS Flux RSS 2.0
 Sitemap XML