 Fiscalitatea.ro

Modificari importante in Codul fiscal!
Descarcati GRATUIT
Raportul Special
realizat de specialisti
Raportul Special
realizat de specialisti
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege

Conform OUG nr. 43/2021, a fost prelungit termenul de depunere a declaratiei privind beneficiarul real. Formularul trebuie depus pana la data de 1 octombrie 2021. In caz contrar, persoanele care au aceasta obligatie vor fi amendate cu pana la 10.000 de lei.
Ordonanta de Urgenta nr. 43/2021 prin care s-a prelungit termenul de depunere a declaratiei privind beneficiarul real pana la data de 1 octombrie 2021 a fost publicata in Monitorul Oficial nr. 561 din 31 mai 2021.
Astfel, declaratia anuala privind beneficiarul real al persoanei juridice supuse obligatiei de inregistrare in registrul comertului se depune la oficiul registrului comertului in care este inmatriculata persoana juridica pana la data de 1 octombrie 2021. Persoanele care nu respecta aceste prevederi pot fi sanctionate cu amenda de la 5.000 lei la 10.000 lei.
Declaratia anuala privind beneficiarul real poate avea forma de inscris sub semnatura privata ori forma electronica si poate fi transmisa la oficiul registrului comer?ului prin mijloace electronice, cu semnatura electronica sau prin servicii de posta si curier.
Declaratia anuala privind beneficiarul real al persoanei juridice poate fi data si in fata reprezentantului oficiului registrului comertului sau se poate depune, personal sau prin reprezentant, având data certa, data de notarul public ori atestata de avocat.
Obligatia este indeplinita si prin includerea, la inmatriculare, in actul constitutiv, a datelor de identificare a beneficiarilor reali si a modalitatilor in care se exercita controlul asupra persoanei juridice. Modificarea ulterioara a datelor de identificare a beneficiarilor reali nu instituie obligatia intocmirii unui act modificator la actul constitutiv.
Declaratia privind beneficiarii reali si, dupa caz, inscrisurile prevazute de lege, indosariate si numerotate, se depun de catre solicitant la ORCT direct, la ghiseu, prin posta/curier sau prin mijloace electronice. Declaratia transmisa in forma electronica, prin portalul de servicii online sau prin posta electronica, va avea incorporata, atasata sau logic asociata semnatura electronica calificata.
Sunt exceptate de la obligatia depunerii declaratiei regiile autonome, companiile si societatile nationale si societatile detinute integral sau majoritar de stat.

Examenul de ACCES la STAGIUL CECCAR 2026

Cartea verde a contabilitatii 2026

Cartea Verde a impozitului pe profit
Declaratia pe proprie raspundere a reprezentantului legal al persoanei juridice prevazute la alin. cuprinde datele de identificare ale beneficiarilor reali, precum si modalitatile in care se exercita controlul asupra persoanei juridice.
Datele de identificare ale beneficiarului real sunt: numele, prenumele, data nasterii, codul numeric personal, seria si numarul actului de identitate, cetatenia, domiciliul sau resedinta.
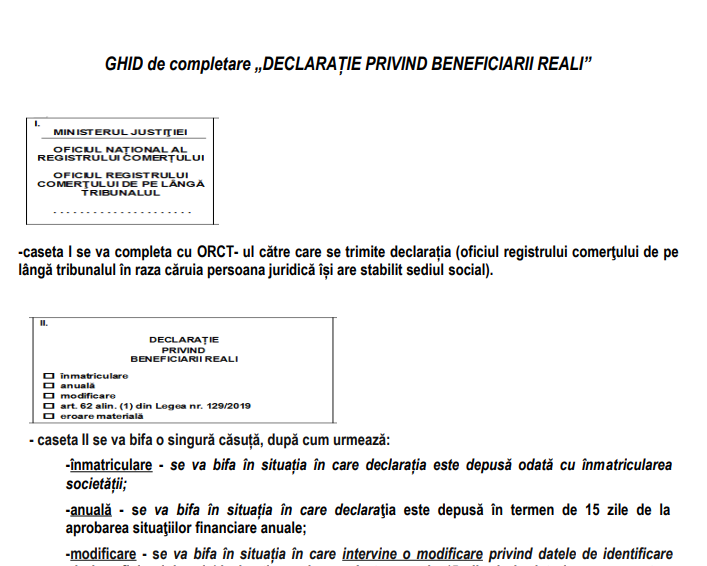
Pentru a vedea ghidul de completare „Declaratie privind beneficiarul real”, click AICI»
Raport GRATUIT
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege
Descarca raportul gratuit
Explicatii clare pentru munca ta zilnica.
Articole similare
DECLARATIA PRIVIND BENEFICIARUL REAL. Formularul se depune in fiecare an sau numai atunci cand apar modificari?Declaratia de beneficiar real: Anumite persoane sunt OBLIGATE sa depuna documentul in termen de 15 zile de la aprobarea situatiilor financiare anualeOUG 70/2020: Prelungire indemnizatii de somaj tehnic si zile libere pentru parinti. Masuri specificeEste OFICIAL! Termenul de depunere a declaratiei privind beneficiarul real este prelungit pana la 1 octombrieNOU! Proiectul de OUG pentru depunerea Declaratiei privind beneficiarul real la 1 octombrie 2021 a fost publicatUltimele articole
Declaratia privind beneficiarii reali 2025. Amenzile ajung pana la 10.000 lei pentru nedepunereLegea 129/2019. Ce inseamna beneficiar real si care sunt obligatiile declarative aferenteDeclaratie beneficiar real 2024. Cine are obligatia de a depune declaratia si care sunt EXCEPTIILESpalarea banilor: Ce solicita ONPCSB in cazul unui controlDaca in actul constitutiv se trec datele beneficiarilor reali, nu mai este necesara depunerea declaratieiArticole similare
ANAF propune modificarea formularului 107. Cum arata declaratia si care sunt instructiunile de completareAtentie la noul model al formularului 112Ministerul Finantelor a elaborat procedura pentru obtinerea sumei de 1.500 lei pentru cresa sau gradinitaPlan de masuri ANAF: Simplificarea procedurilor de administrare fiscalaCum se face recuperarea pierderilor fiscale anterioare si dupa 1 ianuarie 2024Ultimele articole
ANAF pregateste un nou ordin pentru selectia practicienilor in insolventa: praguri mai mari, conditii mai stricte si o procedura rapida pentru dosarele cu risc bugetar ridicatDeclaratii fiscale cu TERMEN DE DEPUNERE 25 august 2026: la ce trebuie sa fii atentSe modifica Formularul 224 privind veniturile din salarii obtinute din strainatateSAF-T contribuabili mici: Primul TERMEN DE DEPUNERE D406 pentru mijloacele fixe este in 2026?Calendar ANAF. Declaratii scadente in luna martie 2025Articole similare
Neautorizare coduri CAEN. AMENZI de pana la 35.000 lei sau suspendarea activitatii in acest cazContraventii si sanctiuni prevazute de Legea contabilitatiiTitlul IX, Capitolul 12Titlul II, Capitolul 2, partea ITitlul IX, Capitolul 13Ultimele articole
Control ANAF pe TVA: cum te pregatesti din timp si ce documente trebuie sa ai la indemanaAMENZI de circulatie recuperate de la salariati. Tratament contabilNoi obligatii de raportare pentru operatorii din piata benzinei si motorinei: ce trebuie sa transmita firmele la ANAFPFA, II sau IF in 2026: ce sa faci pentru maximizarea profitului si minimizarea impozituluiCrazy Days pentru contabili: ce ghiduri practice poti cumpara acum cu reduceri de pana la 80%


Sfaturi de la experti
Va recomandam
Solutii complete de legislatia munciiDepunere declaratiiPortal PFABlogul specialistuluiCertificatul de atestare fiscalaCodul fiscal Stiri juridiceIdei de afaceriInfoinstitutiiLink-uri utile
Codul muncii Legea pensiilorAfaceri profitabile Declaratii fiscaleLegea contabilitatii Monitorul oficialCodul civilCodul penal Legislatie TVA

 RSS Flux RSS 2.0
 Sitemap XML