Aviz de insotire a marfii: ce reprezinta, cand este necesar si cum se poate intocmi documentul
Transportul de marfa nu inseamna doar a deplasa bunurile, prin diferite mijloace de transport, de la un punct la altul. Acest proces implica si pregatirea mai multor documente, printre care si avizul de insotire a marfii, pentru ca transportul sa fie legal. In acest articol vom vedea cand este necesar si cum poate fi intocmit actul.
Ce reprezinta avizul de insotire a marfii?
Avizul de insotire a marfii este documentul financiar-contabil utilizat in principal pentru insotirea bunurilor expediate in diverse scopuri, pe parcursul transportului.
Cand este necesar avizul de insotire a marfii?
Avizul de insotire este necesar in urmatoarele situatii:
- cand se efectueaza transportul marfii;
- cand se intocmeste factura;
- ca dispozitie de transfer a valorilor materiale dintr-o gestiune in alta, in diferite locatii ale aceleiasi unitati;
- cand se gestioneaza stocurile, ca document de primire;
- cand sunt descarcate din gestiune bunurile cedate cu titlu gratuit (conform Ordinului 3512/2008).
Model pentru avizul de insotire a marfii
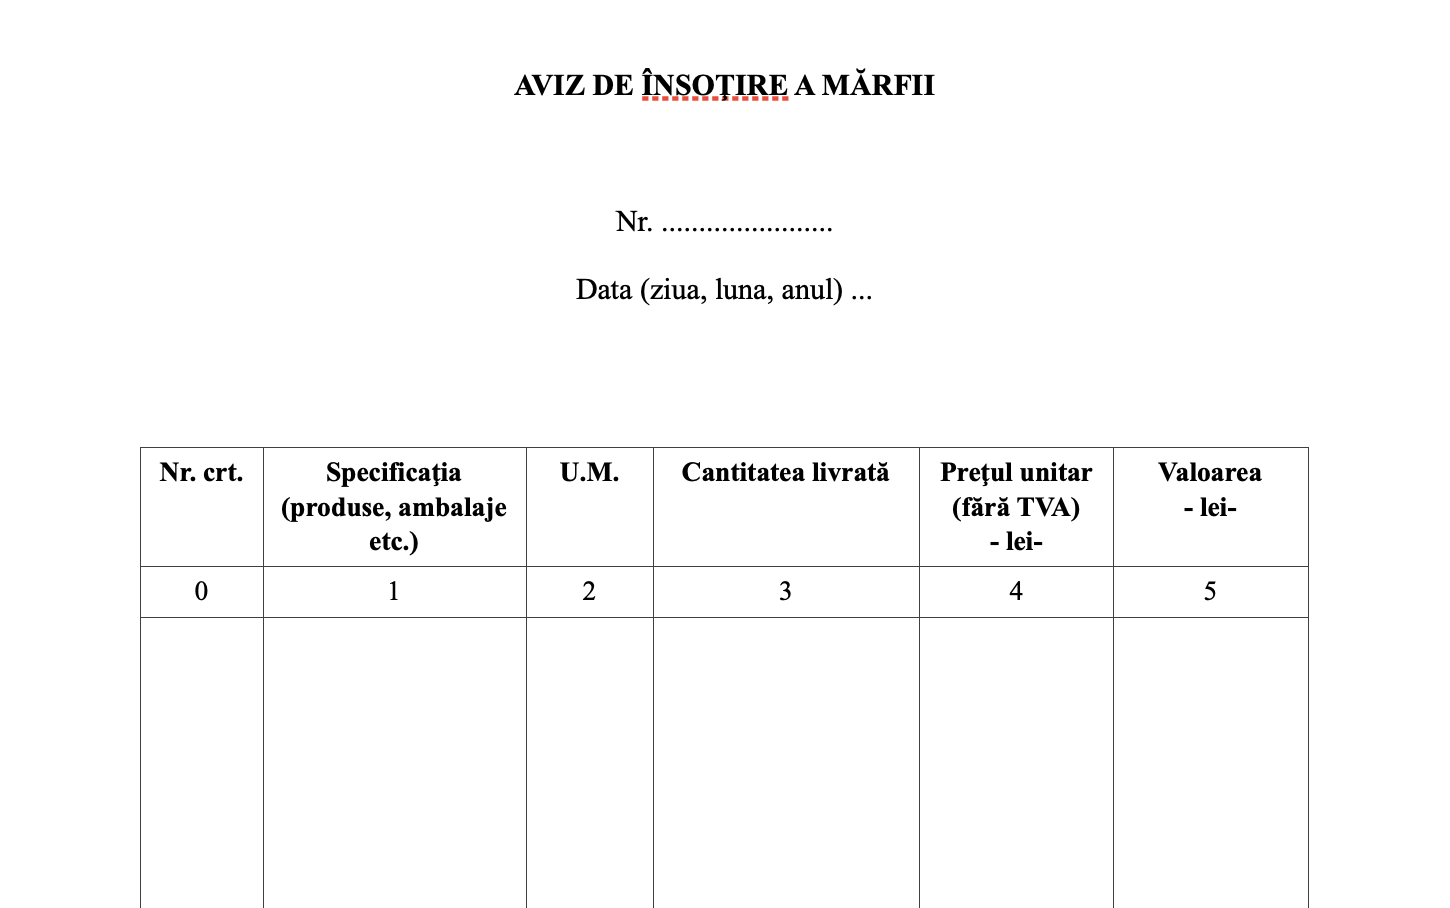
Pentru a vedea intregul document, click AICI>>
Cum si de cine se intocmeste avizul de insotire a marfii?
Intrucat avizul de insotire a marfii este un document cu regim special intern de tiparire si numerotare, acesta se intocmeste prin procedurile proprii ale entitatii. Astfel, fiecare firma stabileste o procedura interna legata de numerotarea avizelor de insotire a marfii. Avizele pot fi intocmite electronic sau folosind formularele cu regim special.
Colectia completa a documentelor dvs. contabile obligatorii conforme cu Ordinul 1.447 din 2 mai 2023 este AICI. Modele in format editabil, cu indicatii pentru completare, utilizare in circuit intern, livrare sau arhivare corecta, detalii>>
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
Validat de expertul
Portal Codul Fiscal
Scoatere din evidenta creanta Daca la urmatorul termen din februarie 2027 se pronunta hotararea de deschidere a falimentului, se poate considera eveniment ulterior exercitiului financiar si constitui ajustarea...citeste mai mult - NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
- NOUTATI din Codul Fiscal
Intocmirea avizului de insotire a marfii se face in doua sau mai multe exemplare, de catre unitatile care nu au posibilitatea intocmirii facturii in momentul livrarii produselor, marfurilor sau altor valori materiale, precum si in alte situatii stabilite de procedurile unitatii. Avizul se poate intocmi si pe baza dispozitiei de livrare, folosita pentru eliberarea din magazine a produselor, marfurilor sau a altor valori materiale destinate vanzarii, a bunurilor cedate cu titlu gratuit sau date pentru stimularea vanzarii (dupa caz) si sta la baza inregistrarii zilnice in fisa de magazine de catre gestionar, sau persoana desemnata, a cantitatilor de materiale intrate in gestiune si a inregistrarii in nota de receptie si constatare diferente a bunurilor materiale interne. Mentiuni ce pot sa apara pe aviz Se face mentiunea cauzei pentru care s-a intocmit avizul de insotire a marfii si nu factura. In avizul de insotire a marfii se va mentiona Fara factura (dupa caz), atunci cand se face transfer intre gestiunile aceleasi unitati, dispersate teritorial, precum si in cazul transportului bunurilor cedate cu titlu gratuit (mostre, testare, premii, materiale promotionale etc.) Pentru avizul de insotire a marfii emis pe valori materiale trimise pentru prelucrarea la terti se face mentiunea Pentru prelucrare la terti.
Ce date trebuie sa contina avizul de insotire a marfii?
Datele ce trebuie sa le contina un aviz de insotire a marfii sunt:
- seria si numarul avizului;
- data emiterii;
- datele de identificare ale furnizorului: denumirea societatii, adresa, CUI;
- datele de identificare ale cumparatorului: denumirea societatii, adresa, CUI;
- denumirea, cantitatea si pretul bunurilor livrate (dupa caz);
- date privind expeditia: numele delegatului, seria si numarul cartii de identitate/buletin, mijloc de transport, ora efectuarii expeditiei;
Colectia completa a documentelor dvs. contabile obligatorii conforme cu Ordinul 1.447 din 2 mai 2023 este AICI. Modele in format editabil, cu indicatii pentru completare, utilizare in circuit intern, livrare sau arhivare corecta, detalii>> - data primirii in gestiune si semnatura gestionarului primitor.
Care este valabilitatea avizului de intocmire a marfii?
Avizul de intocmire a marfii este valabil pe durata transportului, insa pe document vor trebui trecute data si ora cand a plecat transportul.
Intervalul de timp pentru care va fi valabil documentul se va stabili totusi cu aproximatie, in functie de mijlocul de transport cu care se face transportul, dar si de distanta care urmeaza a fi parcursa.
Colectia completa a documentelor dvs. contabile obligatorii conforme cu Ordinul 1.447 din 2 mai 2023 este AICI. Modele in format editabil, cu indicatii pentru completare, utilizare in circuit intern, livrare sau arhivare corecta, detalii>>
Mai este obligatorie semnarea si stampilarea avizului de insotire a marfii?
La pct. 11 din Anexa nr. 1, OMFP 2634/2015 Norme generale de intocmire si utilizare a documentellor financiar-contabile, se prevede ca:
“ In conditiile in care documentele financiar-contabile(documentele justificative si documentele contabile) sunt intocmite si preluate in contabilitate prin utilizarea sistemelor informatice de prelucrare automata a datelor, semnatura nu constituie element obligatoriu. In astfel de situatii trebuie sa se stabileasca prin proceduri proprii modalitati de identificare a persoanelor care au initiat, dispus si aprobat, dupa caz, efectuarea operatiunilor respective.” Conform OG 17/2015, persoanele fizice, persoanele juridice de drept privat si entitatile fara personalitate juridica NU mai au obligatia de a aplica stampila pe documentele depuse la institutiile statului. Conform art. V alin. (2) persoanele fizice, persoanele juridice de drept privat, precum si entitatile fara personalitate juridica nu au obligatia de a aplica stampila pe documente sau orice alte inscrisuri emise in relatia dintre acestea. Asadar, aplicarea stampilei nu mai este obligatorie incepand cu data de 23 iulie 2015. Desigur si prin OMFP 2634/2015 privind documentele financiar-contabile, care se aplica de la 01.01.2016, se elimina obligatia stampilarii documentelor financiar-contabile. Prin urmare, semnarea si stampilarea avizelor de insotire a marfii nu este obligatorie, daca acestea sunt intocmite si preluate in contabilitate prin utilizarea sistemelor informatice de prelucrare automata a datelor. In manualul de proceduri contabile din cadrul societatii, trebuie sa se stabileasca prin proceduri proprii, modalitati de identificare a persoanelor care au initiat, dispus si aprobat, avizele respective.
Cum se face facturarea avizului de insotire a marfii
In baza avizului, dupa expedierea marfii, se va intocmi factura aferenta acestuia. Emiterea facturii se face cel tarziu la data de 15 a lunii urmatoare intocmirii avizului, cu referire la avizul care o precede. Exista un formular cu regim special intern de tiparire si numerotare. In doua sau mai multe exemplare, de catre unitatile care nu au posibilitatea intocmirii facturii in momentul livrarii produselor, marfurilor sau altor valori materiale, precum si in alte situatii stabilite prin procedurile proprii ale unitatii.

 Fiscalitatea.ro





 RSS Flux RSS 2.0
 Sitemap XML

