 Fiscalitatea.ro

Modificari importante in Codul fiscal!
Descarcati GRATUIT
Raportul Special
realizat de specialisti
Raportul Special
realizat de specialisti
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege

Va informam ca a fost publicat OMFP 52/2016 privind aprobarea calculatorului pentru determinarea deducerilor personale lunare pentru contribuabilii care realizeaza venituri din salarii la functia de baza, incepand cu luna ianuarie 2016, potrivit prevederilor art. 77 alin. (2) si ale art. 66 din Legea 227/2015 privind Codul fiscal.
In temeiu art. 10 alin. (4) din Hotararea Guvernului 34/2009 privind organizarea si functionarea Ministerului Finantelor Publice, cu modificarile si completarile ulterioare,
avand in vedere prevederile art. 77 alin. (2) si ale art. 66 din Legea nr. 227/2015 privind Codul fiscal, cu modificarile si completarile ulterioare,
ministrul finantelor publice emite urmatorul ordin:
Art. 1.
Se aproba calculatorul pentru determinarea deducerilor personale lunare pentru contribuabilii care realizeaza venituri din salarii la functia de baza, incepand cu luna ianuarie 2016, stabilit potrivit prevederilor art. 77 alin. (2) si ale art. 66 din Legea 227/2015 privind Codul fiscal, cu modificarile si completarile ulterioare.
Art. 2.
Calculatorul prevazut la art. 1 este cuprins in anexa care face parte integranta din prezentul ordin.

Booking & Airbnb Solutii fiscal-contabile pentru companii

Ghidul practic al contabilitatii in 2026 Legislatie explicata - Exemple detaliate - Monografii contabile complete

Planul de conturi general Functiunea si corespondenta conturilor
Art. 3. La calculul deducerilor personale lunare degresive potrivit art. 1, in functie de venitul brut lunar din salarii si de numarul de persoane aflate in intretinerea contribuabilului, s-a utilizat urmatorul algoritm de calcul:
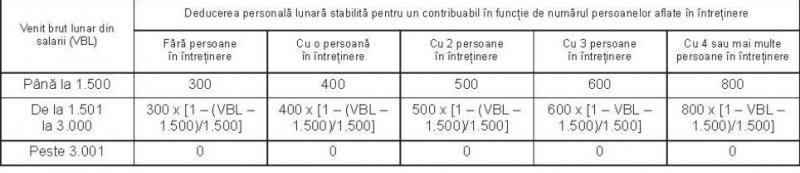
Art. 4 - Pentru stabilirea deducerilor personale potrivit art. 3, venitul brut lunar din salarii se rotunjeste la nivel de leu, fara subdiviziuni, prin rotunjire la leu pentru fractiunile de peste 50 de bani inclusiv si prin neglijarea fractiunilor de pana la 50 de bani.
Art. 5 - Sumele reprezentand deducerile personale potrivit art. 2 si 3 pentru venitul brut lunar din salarii cuprins intre 1.501 si 3.000 lei sunt calculate prin rotunjire la 10 lei, in sensul ca fractiunile sub 10 lei se majoreaza la 10 lei.
Art. 6 - Prin venituri din salarii realizate incepand cu luna ianuarie 2016 se intelege orice suma primita sub forma de salarii incepand cu data de 1 ianuarie 2016, cu exceptia platilor reprezentand lichidarea pe luna decembrie 2015.
Art. 7 - La data intrarii in vigoare a prezentului ordin, Ordinul ministrului finantelor publice 1016/2005 privind aprobarea deducerilor personale lunare pentru contribuabilii care realizeaza venituri din salarii la functia de baza, incepand cu luna iulie 2005, potrivit prevederilor Legii 571/2003 privind Codul fiscal si ale Legii 348/2004 privind denominarea monedei nationale, publicat in Monitorul Oficial al Romaniei, Partea I, nr. 668 din 27 iulie 2005, se abroga.
Art. 8 - Prezentul ordin se publica in Monitorul Oficial al Romaniei, Partea I.
Aici puteti consulta anexa integrata.
Raport GRATUIT
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege
Descarca raportul gratuit
Explicatii clare pentru munca ta zilnica.
Articole similare
Scrisoare deschisa a profesionistilor independenti privind impozitarea drepturilor de autor si a activitatilor independente din 2018Scapa de toate problemele fiscale: Consilier Impozitul pe venit!Au dreptul persoanele fizice straine la DEDUCERI PERSONALE?Titlul III, Capitolul 3Impactul ultimelor modificari legislative asupra salarizariiUltimele articole
Protectia datelor in cazul angajatilorDeducere personala pentru copiii majori ai angajatilorDeclarare coasigurati. Cand se pot face DEDUCERI PERSONALE?Codul fiscal se modifica. Taxa de solidaritate, forma ascunsa si majorataIn atentia firmelor: Contributii sociale datorate pentru un contract de mandatArticole similare
Zoom fiscal: Noutati 2016 privind deducerea personalaArticole similare
Plafoane TVA valabile 2024. Noile limiteTrei procese ale departamentului HR pe care sa le automatizezi in compania taStudiu de caz: plata drepturilor de autorCare sunt cele mai potrivite metode de a schimba bani pentru calatoriile in strainatateCariera de freelancer sau angajat: ce sa alegi in functie de beneficii si riscuriUltimele articole
Cum poti intra in vizorul ANAF din cauza achizitiilor efectuate pe firmaANAF lanseaza doua aplicatii gratuite pentru verificarea datelor raportate prin declaratia D406 SAF-TEsti administrator sau contabil de asociatie de proprietari? Iata ce risti daca nu cunosti la zi Legea nr. 196/2018Ai suspendat activitatea SRL-ului sau PFA-ului? Iata ce greseli trebuie sa eviti in aceasta perioadaCum realizezi bugete eficiente pentru firma si eviti problemele de cash-flowArticole similare
Declararea impozitului pe venit se modifica. Declaratia 205 preia functia fiselor fiscaleTichete cadou oferite de angajatori salariatilor de sarbatori. Declaratii si facilitatiNorme in vigoare. Explicam definirea veniturilor din salariiFormularele 402 si 403 se modifica. Venituri din salariiPFA. Cum procedam in ce priveste cumulul cu venituri din salarii?Ultimele articole
Venituri obtinute din arenda. Ce obligatii declarative si de plata avem?Articole similare
Impozit specific in cazul microintreprinderilor. Cand se depune D 101?30 septembrie e termenul-limita pentru Declaratia 394Modul de completare a formularului 010 in cazul scoaterii din evidenta a tuturor salariatilorComisia Europeana: Normele actuale privind TVA dateaza din 1993 si sunt depasite. UE va schimba legea in octombrieProiecte digitale cu impact national, dezvoltate de GovITHub. Comunicat GuvernUltimele articole
Procedura corectarii situatiilor financiare/raportarilor contabile anualeSalariat, PFA sau SRL? Inainte sa iei decizia, calculeaza corect cu cati bani ramai de faptNoile reguli pentru acordurile de pret in avans. Ce aduce Ordinul 827/2026 si cum poate fi folosit rollback-ul pentru perioade fiscale anterioareDosarul preturilor de transfer se schimba radical: noi praguri de semnificatieMasuri de simplificare pentru retururi intracomunitare: ce sunt si cum se inregistreaza in contabilitate


Sfaturi de la experti
Va recomandam
Solutii complete de legislatia munciiDepunere declaratiiPortal PFABlogul specialistuluiCertificatul de atestare fiscalaCodul fiscal Stiri juridiceIdei de afaceriInfoinstitutiiLink-uri utile
Codul muncii Legea pensiilorAfaceri profitabile Declaratii fiscaleLegea contabilitatii Monitorul oficialCodul civilCodul penal Legislatie TVA

 RSS Flux RSS 2.0
 Sitemap XML