
Modificari importante in Codul fiscal!
Descarcati GRATUIT
Raportul Special
realizat de specialisti
Raportul Special
realizat de specialisti
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege

conf. dr. Camelia Hategan
Universitatea de Vest Timisoara
Introducere
Chiar daca s-au scris foarte multe materiale pe acest subiect, consideram ca intotdeauna mai ramane cate ceva de remarcat.
Ne propunem sa prezentam, in paralel, modul de reflectare in contabilitate a operatiunilor generate de contractul de leasing financiar, atat la locator, cat si la locatar, precum si aspectele fiscale ale acestor operatiuni.
Contabilitatea operatiunilor generate de contractul de leasing financiar
In aceasta lucrare subliniem doar aspectele practice intalnite, fara a mai defini si prezenta caracteristicile leasingului financiar, considerand a fi un domeniu bine cunoscut.


Booking & Airbnb Obligatii fiscale pentru persoane fizice

Planul de conturi general Functiunea si corespondenta conturilor

Cartea Verde a Contabilitatii 2026
Din practica am observat ca exista unele diferente intre modul de facturare a operatiunilor de leasing financiar utilizat de diferiti locatori (institutiile financiare nebancare), pentru contractele de leasing financiar incheiate.
Aceasta diferentiere poate ridica anumite probleme privind modul de reflectare in contabilitate al acestora.
Am luat in studiu mai multe institutii financiare nebancare, respectiv contractele de leasing incheiate si facturile emise de catre acestea. Majoritatea contractelor de leasing nu sunt incheiate in moneda nationala, ci in valuta, iar facturarea se face in lei la cursul de schimb al respectivei valute.
Din analiza efectuata putem spune ca intalnim urmatoarele variante de facturare a ratelor de leasing:
● pe toata durata contractului rata de leasing se factureaza la cursul de la data fiecarei rate;
● pe toata durata contractului, rata de leasing se factureaza la un curs al contractului care este mentionat pe factura si se calculeaza o diferenta de curs intre cursul de la data facturarii si cel de la data contractului;
● in primul an, rata se factureaza la cursul contractului, iar din al doilea an, rata se factureaza la cursul de inchidere al exercitiului precedent si se calculeaza o diferenta de curs, situatie in care intalnim doua posibilitati:
? diferenta de curs se stabileste intre cursul de la data facturarii si cel de la data inchiderii exercitiului precedent (diferenta intre cursul de la data contractului si cea de la inchiderea exercitiului se inregistreaza contabil, prin reevaluarea creantelor/datoriilor exprimate in valuta, la inchiderea exercitiului);
? se calculeaza doua diferente de curs, una intre cursul de la data inchiderii exercitiului precedent si cursul de la data contractului, iar a doua diferenta este intre cursul de la data facturarii si cursul de la data inchiderii exercitiului precedent.
Consideram ca varianta corecta si completa este varianta a treia deoarece toate sumele sunt clar, distinct reflectate in factura. In primele doua situatii trebuie intocmita o anexa la factura cu calculul diferentelor, pentru ca inregistrarea operatiunilor in contabilitate sa fie corecta.
Pentru exemplificare se considera un contract de leasing financiar pentru un bun de folosinta indelungata care are urmatoarele caracteristici:
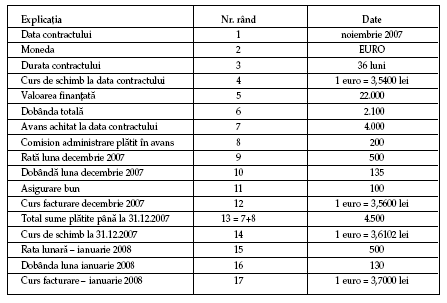
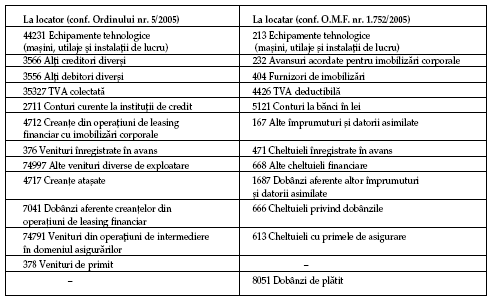
Prezentam in continuare o monografie privind contabilizarea operatiunilor de leasing financiar atat la locator, cat si la locatar. In registrul jurnal am mentionat doar simbolul conturilor, denumirea acestora fiind prezentata in Anexa.
Click aici pentru a vizualiza anexa
Mentionam ca operatiunile de leasing financiar pot fi incheiate de entitatile care au obiect de activitate cod CAEN 6491 Leasing financiar si sunt inregistrate ca institutii financiare nebancare (IFN).
Institutiile financiare nebancare sunt supravegheate de B.N.R. Astfel acestea aplica reglementari contabile elaborate de M.F.P. impreuna cu BNR, respectiv Ordinul nr. 5/2005, cu modificarile si completarile ulterioare.
In exemplul nostru am considerat ca locatar un agent economic care aplica prevederile din Ordinul M.F.P. nr. 1.752/2005 pentru aprobarea reglementarilor contabile conforme cu directivele europene. (vezi tabelul din pagina alaturata)
Din monografia prezentata se constata diferente de reglementare contabila pentru cele doua categorii de entitati.
● Una din ele se refera la comisionul de administrare al contractului de leasing financiar.
? In cazul in care comisionul se incaseaza la data incheierii contractului pentru toata durata acestuia, comisionul este un venit in avans pentru institutiile financiare nebancare. La locatar se ridica intrebarea: Este corect sa fie inregistrat in contul 471 ?Cheltuieli inregistrate in avans? sau ar trebui inclus in costul de achizitie al bunului?
Conform prevederilor punctului 54 din Ordinul M.F.P. nr. 1.752/2005 pentru aprobarea reglementarilor contabile conforme cu directivele europene, ?Costul de achizitie cuprinde pretul de cumparare, ... si alte cheltuieli care pot fi atribuibile direct achizitiei bunurilor respective?.
Putem considera comisionul de administrare al contractuluide leasing o cheltuiala direct atribuibila?
Raspunsul poate fi afirmativ sau negativ, in functie depoliticile contabile ale entitatii respective.
In situatia afirmativa includem comisionul in costul de achizitie al bunului, iar inregistrarea contabila va fi:

Trecerea pe cheltuieli a comisionului se va face prin includerea in valoarea bunului, respectiv prin amortizare, dar durata de utilizare a bunului este mai mare decat durata contractului de leasing, deci este in avantaj fiscal statul, dar in acelasi timp si actionarii datorita unui rezultat anual majorat.
Daca aplicam aceasta metoda se ingreuneaza evidenta ratelor; o solutie ar fi utilizarea conturilor analitice ale contului 167 ?Alte imprumuturi si datorii asimilate?: unul pentru rate si unul pentru comision.
In situatia in care comisionul de administrare ramane inregistrat ca o cheltuiala in avans (asa cum am prezentat in monografia noastra), atunci trecerea pe cheltuieli se va esalona pe durata contractului de leasing financiar care este mai mica decat cea de utilizare a bunului, deci un avantaj fiscal al entitatii.
Oricum, in practica, intalnim de cele mai multe ori inregistrarea comisionului ca o cheltuiala efectiva a lunii in care se inregistreaza, fara a tine cont de aspectele mentionate mai sus.
? Din studiul efectuat am observat ca exista si situatia in care comisionul se factureaza lunar, in acest caz considera m ca este o cheltuiala a perioadei respective.
● O alta diferentiere consta in faptul ca la IFN dobanda nu se inregistreaza in contabilitate la data contractului, ci la fiecare scadenta, solutie care ni se pare mai potrivita, deoarece, in practica, agentii economici nici nu prea utilizeaza conturile in afara bilantului, avand in vedere ca sumele din aceste conturi nu se raporteaza la nicio institutie.
● A treia diferentiere este data de contul 378 ?Venituri de primit? care nu are echivalent in planul de conturi actual al agentilor economici. In trecut, existau conturile de ?Diferente de conversie? care erau un echivalent al cheltuielii sau venitului din diferenta de curs. Consideram ca ar fi de dorit sa se introduca si in planul de conturi al agentilor economici conturile ?Cheltuieli de platit? si ?Venituri de primit?.
Fiscalitatea operatiunilor generate de contractul de leasing financiar
Din punct de vedere fiscal, operatiunile de leasing financiar sunt supuse urmatoarelor impozite si taxe:
● Taxa pe valoarea adaugata se aplica la valoarea finantata din contract, precum si la dobanda. Daca facem o comparatie intre obiectul de activitate al IFN si cel al institutiilor de credit observam ca obiectul lor este asemanator, si anume cel de acordare de credite, operatiunile de leasing financiar fiind asimilate operatiunilor de creditare.
In Codul fiscal, la art. 141 alin. (2) lit. a), se mentioneaza ca prestarile de servicii financiare si bancare sunt scutite de TVA. Care este justificarea aplicarii TVA la dobanda? Este dobanda o valoare adaugata, care trebuie impozitata? Daca este, atunci ar trebui impozitata la toti contribuabilii.
O alta justificare ar fi aceea ca, prin operatiunile de leasing se realizeaza o livrare a unui bun si atunci toata tranzactia (valoarea bunului si dobanda) trebuie impozitata.
Sau faptul ca operatiunile de leasing financiare sunt operatiuni ?nebancare? fiindca sunt realizate de institutiile financiare nebancare, dar sub supravegherea Bancii Nationale a Romaniei.
Un caz similar este aplicarea TVA la asigurarea bunului, atunci cand societatea de leasing este un intermediar.
Daca asigurarea se incheie cu societatea de asigurari, prima de asigurare este fara TVA. In acest caz se mai pune problema valorii adaugate? Pentru ca refacturarea asigurarii poate fi la acelasi pret, doar faptul ca se intermediaza, sa fie baza pentru aplicarea TVA?
● Impozitul pe profit este influentat la locator de veniturile din dobanzi si comisioane obtinute, iar la locatar de cheltuiala cu dobanda aferenta contractului si cheltuiala cu amortizarea bunului ce face obiectul contractului de leasing financiar;
● Impozitul asupra mijloacelor de transport se datoreaza de catre locatar (utilizator), justificarea fiind data de faptul ca locatarul utilizeaza mijlocul de transport.
In concluzie, vrem sa subliniem faptul ca ar trebui aplicat principiul reciprocitatii atat in domeniul contabil, cat si fiscal, pentru ca inregistrarea in contabilitate, precum si impunerea operatiunilor de leasing financiar si a accesoriilor acestora sa fie o imagine in oglinda pentru partile implicate.
Bineinteles, daca s-ar putea aplica principiul reciprocitatii la toate operatiunile din economie, iar toate reglementarile contabile si fiscale ar fi perfecte, nu am mai avea subiecte pentru a scrie in aceasta revista.
Bibliografie
Codul fiscal
Ordinul M.F.P. nr. 1.752/2005 pentru aprobarea reglementarilor contabile conforme cu directivele europene
Ordinul B.N.R. nr. 5/2005 pentru aprobarea Reglementarilor contabile conforme cu directivele europene, aplicabile institutiilor de credit, modificat
si completat prin Ordinul guvernatorului Bancii Nationale a Romaniei nr. 24/2006 si prin Ordinul guvernatorului Bancii Nationale a Romaniei nr. 11/2007
Camelia Hategan ? Contabilitatea generala a institutiilor de credit, Editura Eurostampa, Timisoara, 2008
Elena Iordache ? Contabilizarea operatiunilor de leasing la institutiile financiare nebancare, Revista Romana de Monografii Contabile, Martie 2008
Ministerul Finantelor Publice ? Ghid practic, Reglementari contabile conforme cu directivele europene, Editura IRECSON, Bucuresti, 2006
Acest articol este preluat din Revista Romana de Fiscalitate. Avand peste 3.700 de abonati platitori, Revista Romana de Fiscalitate este un punct de referinta pentru toti cei interesati de domeniul fiscal. Daca sunteti interesat de articole de specialitate bine documentate, semnate de "nume grele" din lumea fiscalitatii descarcati gratuit numarul din decembrie al Revistei Romane de Fiscalitate.
Drepturile de proprietate intelectuala asupra continutului acestui articol apartin Editurii Rentrop & Straton. Articolul poate fi preluat in limita a 500 de caractere, cu conditia sa fie insotit de textul: "Sursa: Portalul fiscalitatea.ro" si link catre www.fiscalitatea.ro . In caz contrar, vom actiona conform legilor privind protectia drepturilor de proprietate intelectuala.
Articol adaugat in 3 februarie 2009
Raport GRATUIT
Radierea unei PFA. Noile Studii de Caz cu modificarile din lege
Descarca raportul gratuit
Explicatii clare pentru munca ta zilnica.
Articole similare
Monografie contabila indemnizatie somaj tehnic, zile libere, decontare 41.5% din salariu. Corectare bilantCe se intampla cu combustibilul nedeductibil?Anumite firme nu au obligatia schimbarii vectorului fiscal chiar daca este depasit plafonul de 500.000 euroTransport aferent unui export de bunuri. Care e regimul TVA?Contract civil de prestari servicii incheiat cu o persoana fizica. Ce contributii se retin?Ultimele articole
Antifrauda a descoperit facturi fictive de 32 de milioane de lei la firme de recrutareCursul valutar in CONTABILITATEa financiara: reguli de evaluareOferta de toamna pentru contabili: lucrari care iti fac munca mai simpla, cu REDUCERI de pana la 70%TollRo si CONTABILITATEa firmelor de transport: ce se schimba si ce aspecte trebuie urmariteAchizitia unui apartament pe firma. Conditii, TVA, CONTABILITATE si deductibilitatea cheltuielilorArticole similare
In atentia managerilor de IMM-uri: Folosirea cadrului de business pentru afaceriCe obligatii au utilizatorii AMEF in ce priveste utilizarea caselor de marcat fiscaleCe documente intocmim la receptia si punerea in functiune a unui echipament tehnologic?PFA poate angaja terte persoane. Vezi noile prevederi!ANAF: O definitie mai clara a evaziunii fiscaleUltimele articole
Atentie contabili: ACTIVUL NET este bomba cu ceas din bilantul companieiOferta de toamna pentru contabili: lucrari care iti fac munca mai simpla, cu REDUCERI de pana la 70%Doua domenii cu risc fiscal in atentia ANAF. Cine intra in vizorul inspectorilorAcciza la motorina ramane redusa cu 25% si in perioada 1-15 octombrie 2026. Ce urmeaza dupa 15 octombrieANAF pune in dezbatere procedura de anulare a obligatiilor fiscale din Legea 177/2026. Cine beneficiaza si cum se restituie banii deja platitiArticole similare
Compensarea de creante fiscale intre firme fara relatii comerciale. Cum procedam?Agenda obligatiilor fiscale ANAF: MAI 2019Venituri din activitati dependente desfasurate in strainatate si platite de un angajator nerezident. Ce obligatii fiscale exista?Dare in plata. Informatiile pe care trebuie sa le cuprinda factura obligatoriuCe declaratii se depun pana la 25 iunie 2015 la Fisc?Ultimele articole
Antifrauda a descoperit facturi fictive de 32 de milioane de lei la firme de recrutareMicrointreprindere fara niciun salariat. Cand treci la IMPOZIT pe profit si cand depui D700Pot fi incadrate serviciile gratuite ca sponsorizare? Ce prevede legeaDoua domenii cu risc fiscal in atentia ANAF. Cine intra in vizorul inspectorilorBursa privata acordata de societate. Tratament fiscal, deductibilitate si documente necesareArticole similare
Tratamentul fiscal-contabil al operatiunilor economice. Tot ce trebuie sa stie contabilii incepatoriPolitici contabile 2025. Nerespectarea reglementarilor in vigoare este amendata cu pana la 10.000 leiImpozit dividende nerezidenti. Cum procedam din punct de vedere fiscal?Scoatere din evidenta creante client in faliment declarat. Care sunt implicatiile fiscale?Acordare tichete cadou pentru stimularea vanzarilorUltimele articole
Antifrauda a descoperit facturi fictive de 32 de milioane de lei la firme de recrutareAtentie contabili: ACTIVUL NET este bomba cu ceas din bilantul companieiMicrointreprindere fara niciun salariat. Cand treci la impozit pe PROFIT si cand depui D700Pot fi incadrate serviciile gratuite ca sponsorizare? Ce prevede legeaDoua domenii cu risc fiscal in atentia ANAF. Cine intra in vizorul inspectorilorArticole similare
Ce implicatii fiscale apar in cazul unui LEASING operational externBaza legala intocmire cash-flow. Procedura de intocmire si conditii obligatoriiStimulente chirie. Inregistrari contabileMijloace fixe date spre inchiriere. Care va fi tratamentul fiscal al amortizarii?Miercuri, 25 octombrie, termenul limita de depunere a 8 declaratii fiscaleUltimele articole
Salon de estetica controlat de Antifrauda. Nereguli fiscale descoperite pornind de la analize de riscFiscalitatea service-urilor auto si comertului cu autoturisme: 5 zone unde o incadrare gresita poate costa scumpCum evita expertii contabili erorile de interpretare in situatiile fiscale atipiceContractul de novatie in LEASING: aspecte legale, tratament fiscal si monografie contabilaATENTIE soferi de Bolt si Uber - PROIECT DE LEGE care propune eliminarea contractelor de comodat din transportul alternativ


Sfaturi de la experti
Va recomandam
Solutii complete de legislatia munciiDepunere declaratiiPortal PFABlogul specialistuluiCertificatul de atestare fiscalaCodul fiscal Stiri juridiceIdei de afaceriInfoinstitutiiLink-uri utile
Codul muncii Legea pensiilorAfaceri profitabile Declaratii fiscaleLegea contabilitatii Monitorul oficialCodul civilCodul penal Legislatie TVA

 RSS Flux RSS 2.0
 Sitemap XML